IPO(株式上場)を目指す企業にとって、労務コンプライアンス体制の構築は避けて通れない経営課題です。IPO準備・審査の過程では、労働基準法をはじめとする労働関係法令の遵守状況について具体的な説明を求められます。未払賃金や名ばかり管理職、36協定違反などが準備の終盤で発覚すれば、決算数値への影響や、是正対応による上場スケジュールの見直しにつながる可能性があります。
こうした事態を避けるために不可欠なのが、上場申請期(N期)から逆算した早期の労務監査です。本稿では、なぜN-3期からの着手が必要なのか、上場審査で実際に何を説明することになるのか、そして各期で何に取り組むべきかを、実務に即して解説します。
1.なぜIPO準備の労務監査は「N-3期」から始めるべきなのか
IPO準備における労務監査は、N-3期頃に実施しておくのが理想的です。上場申請時に求められる説明や、その前提となる運用実績を考えると、N-3期頃から課題を洗い出し、必要な是正に着手しておくことが望ましいためです。
上場審査では制度と運用実績の双方が確認される
上場審査では、就業規則や36協定などの制度・規程が法令に沿って適切に整備されているかだけでなく、それらが実際に適切に運用されているかについても確認されます。
特に重要なのが、実際の運用状況を客観的に説明できることです。第5章で詳しく見るとおり、申請時に提出する各種説明資料では、部署ごとの月別平均時間外労働時間の推移や、未払賃金の発生状況を、直近1年間および申請事業年度について記載することになります。
そのため、規程や制度を整備するだけではなく、適切な運用を継続し、その実績を数値や記録として示せる状態にしておくことが重要です。
N-1期から運用実績を積み上げたい理由
各種説明資料の直近1年間は直前期(N-1期)に該当し、申請事業年度(N期)と合わせれば、N-1期の期首から上場に至るまでの全期間が説明の対象になります。
この期間に36協定違反や未払賃金が生じていれば、その事実と顛末を記載しなければなりません。裏を返せば、N-1期の期首の時点で是正後の制度に切り替わっていて、その運用が実際に回っている状態が理想的です。労務監査において「1年以上の運用実績」が目安とされるのは、このためです。
制度の切替が完了するまでに要する時間
では、是正の着手から切替の完了までに、どれだけの時間がかかるのでしょうか。就業規則や雇用契約書の形式的な修正だけであれば時間はそこまでかかりませんが、従業員の労働条件の変更を伴う是正となると、制度案の設計に加えて、従業員への説明と合意形成といった工程も必要になります。また、オペレーションの変更を伴う是正となると、オペレーション構築の時間も必要になってきます。
是正内容によっては、課題の洗い出しから制度の見直し、従業員への説明、実際の運用への切替まで相応の時間を要します。N-1期から適切な運用実績を積み上げることを考えると、N-2期中には主要な是正を完了させておくことが望ましく、そのためにはN-3期頃から労務監査を実施し、早めに課題を把握しておくことが重要です。
N-3期の事実も上場審査の説明対象になり得る
さらに、上場審査で確認される労務項目の中には、直近3年間の状況について説明を求められるものもあります。例えば、労働基準監督署による調査や懲戒処分の状況については、直近3年間および申請事業年度が確認対象となります。そのため、N-3期に是正勧告や指導を受けていれば、その内容や対応状況について説明することになります。
つまり、N-3期は単なる「準備期間」ではなく、すでに上場審査で説明を求められる可能性のある期間に入っていると言えます。
N-3期から始めることで十分な是正期間と運用実績を確保できる
以上を整理すると、上場申請に向けては、まず労務監査によって課題を把握し、必要な是正を行ったうえで、適切な運用実績を積み上げていく必要があります。N-3期から労務監査を始めておけば、N-2期にかけて必要な是正を進め、N-1期以降は適切な運用実績を蓄積するという流れをつくることができます。
そのため、IPO準備における労務監査は、N-3期頃から着手することが理想的といえます。
2.IPO審査で求められる労務管理の水準
IPO準備において注意したいのは、過去に労働基準監督署の調査を受けて特段の指摘がなかったとしても、それだけで労務管理に問題がないとは限らないという点です。
労働基準監督署の調査では、調査の契機や対象に応じて、労働時間や賃金、労使協定などの法令遵守状況が確認されます。一方、IPO審査では、上場会社として適切な労務管理を継続できる体制が構築されているかという観点から、制度の整備状況だけでなく、実際の運用状況や過去の問題への対応状況なども含めて確認されます。
例えば、労働時間については、36協定の締結・届出や時間外労働の上限規制への抵触の有無だけでなく、部署ごとの時間外労働の推移や長時間労働を防止するための取組みなども確認の対象となります。また、未払賃金が過去に発生していれば、その発生時期や金額だけでなく、原因や是正状況、再発防止に向けた対応についても説明できる状態にしておく必要があります。
このように、IPO審査では個々の法令違反の有無だけでなく、労務管理の状況を幅広く確認されます。そのため、「労働基準監督署の調査で指摘を受けなかったから問題ない」と考えるのではなく、IPO審査で確認される事項を踏まえて、改めて労務管理全般を点検しておくことが重要です。
3.IPO準備スケジュールにおける労務監査の位置づけ
N-3期からN期までの流れを工程ごとに整理すると、次のようなスケジュールになります。労務監査は一度実施して終わりではなく、初回監査に加えて仕上げ監査の2段階で行うことを推奨しています。
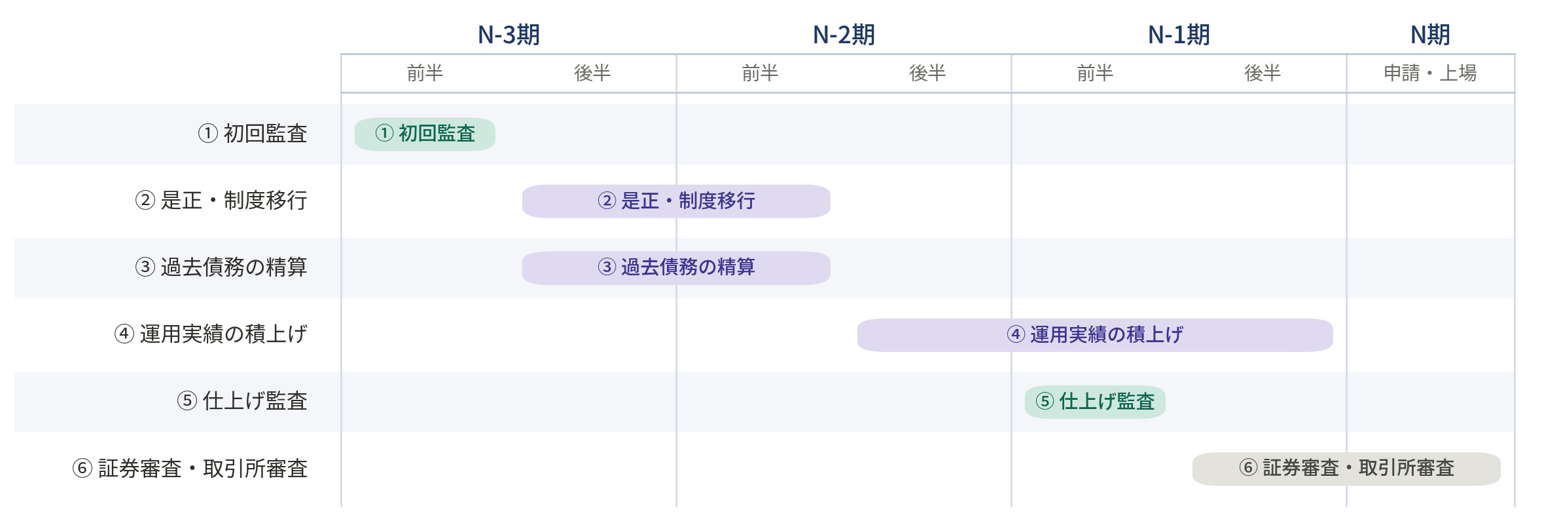
※スケジュールは一例です。
各工程で具体的に何を行い、どこまで到達していればよいのかは、次のとおりです。
| 工程 | 主な作業内容 | この工程のゴール |
|---|---|---|
① 初回監査 | 労務管理に関する網羅的な資料収集と書面レビュー、人事担当者へのヒアリング、勤怠記録と客観的記録の突合、未払賃金が生じている場合の概算額の試算といった労務監査の実施 | 是正すべき事項の洗い出しと、優先順位を付けた是正計画の策定 |
② 是正・制度移行 | 就業規則・賃金規程の改定、固定残業代制度の再設計、管理監督者の範囲の見直し、勤怠管理方法の変更、従業員への説明と合意形成、労使協定の締結手続の整備などの是正措置の実施 | 新しい制度・運用への切替完了。以後は改定後のルールで運用する |
③ 過去債務の精算 | 未払賃金の対象期間の設定、対象者の確定(退職者を含む)、未払賃金の計算、支払いと合意書の取得、再発防止策の整理など | 切替前に生じていた未払賃金が解消され、その経緯を説明できる状態 |
④ 運用実績の積上げ | 月次の労働時間集計、36協定の遵守状況と特別条項の発動記録、有給休暇の取得状況、勤怠記録と客観的記録の乖離確認など、是正後の運用実績の蓄積 | 改定後の制度が継続して適切に運用されていることを、記録で示せる状態 |
⑤ 仕上げ監査 | 是正事項が定着しているかの再確認、準備期間中の法改正への対応状況の確認、申請書類に記載する労務データの整合性チェック | 申請書類の作成と質問対応に耐えうる状態であることの最終確認 |
⑥ 証券審査・取引所審査 | 各種説明資料の労務項目の作成、主幹事証券会社・取引所からの質問への回答、根拠資料の提出、審査期間中に生じた変更に関する更新資料の提出 | 労務管理の状況や是正内容を適切に説明できる状態 |
このように、IPO準備における労務監査は、一度実施して完了するものではありません。早期に課題を把握し、必要な是正を行ったうえで運用実績を積み上げ、上場申請前に改めてその状況を確認するという一連のプロセスとして進めていくことが重要です。
4.【N-3期】労務監査の実施手順
N-3期に実施する初回監査は、その後の是正と運用実績づくりの土台となるため、抜け漏れのない網羅的な項目の調査が求められます。一般的には次の流れで進めます。
ステップ1:資料収集と現状把握
就業規則、賃金規程、36協定書とその届出控え、労働者名簿、賃金台帳、出勤簿、雇用契約書、社会保険関係書類、労働基準監督署から受けた是正勧告書・指導票など、労務管理に関する資料を一通り収集します。
ステップ2:書面レビューと法令適合性の確認
収集した資料が労働関係法令に適合しているかを確認します。育児・介護休業法のように短期間に段階的な改正が行われた分野については、施行日ごとに対応状況を個別に確認する必要があります。
ステップ3:運用実態のヒアリングと突合
書面上の整備状況だけでなく、実際の運用が規程どおりに行われているかを確認します。人事・労務担当者などへのヒアリングに加え、必要に応じてPCのログイン記録や入退室記録などの客観的な記録と勤怠記録を突合し、実際の運用状況を確認します。
ステップ4:リスクの洗い出しと影響額の試算
発見された不備について、法令違反の有無や上場審査への影響などを踏まえてリスクを評価します。未払賃金など金銭的な影響が生じるものについては、必要に応じて概算額を試算します。
ステップ5:是正計画の策定と優先順位付け
洗い出された課題について、緊急度と対応の難易度を踏まえた是正計画を策定します。就業規則の改定や賃金体系の見直しのように従業員の理解と時間を要するものから着手し、上場申請までに必要な運用実績を確保できるよう、優先順位と対応時期を整理した是正計画を策定します。
5.上場審査で実際に説明を求められる労務項目
労務監査で何を重点的に確認すべきかについては、最終的に「申請時に何を説明することになるか」から検討していくのが最も確実です。一例として、グロース市場への新規上場申請者が提出する各種説明資料における「従業員・労務の状況について」の主な内容と、労務監査で確認しておくべき点を整理すると次のとおりです。
| 区分 | 記載を求められる主な事項 | 労務監査における主な確認ポイント |
|---|---|---|
組織・人員 | 組織図と部署ごとの配置人数、直近1年間の採用者数・退職者数(部署の責任者が退職した場合はその理由と業務への影響)、人員の過不足が生じている部署の状況、今後2年間の人員計画 | 労働者名簿・出向者の状況と組織図が整合しているか。退職の集中や退職理由の背景に労務上の問題がないか。 |
労働時間 | 勤怠の管理方法、未申告の時間外労働(サービス残業)を発生させないための取組み、直近1年間および申請事業年度の部署ごとの月別平均時間外労働時間の推移(管理監督者を含む)、長時間労働を防止するための取組み | 部署別・月別の労働時間を適切に集計できるか。勤怠記録と客観的な記録との乖離を把握・管理できているか。 |
労使協定 | 時間外・休日労働およびみなし労働時間制に関する労使協定の締結状況とその内容、最近1年間及び申請事業年度における36協定に違反した従業員がいる場合は当該従業員の時間外労働の状況 | 事業場ごとに締結・届出がされているか。過半数代表者の選出手続と特別条項の発動手続の記録が残っているか。 |
賃金 | 直近1年間および申請事業年度における賃金未払の発生状況(発生時期、期間、件数、金額)と、その後どのように処理したか | 未払賃金の有無を客観的に確認できるか。未払賃金が発生している場合は、発生原因と再発防止策を説明できるか。 |
管理監督者 | 部署ごとに、自社が管理職として位置づけている人数と、労働基準法上の管理監督者に当たる人数を一覧にしたもの。両者に差がある場合はその理由 | 役職ごとに職務権限・勤務態様・処遇を照らし、労基法上の管理監督者に当たるかを整理できているか。 |
安全衛生・行政対応 | 直近1年間および申請事業年度の労働災害の発生状況と安全衛生に関する取組み、直近3年間および申請事業年度における労働基準監督署の調査の状況(調査日、内容、指導・是正勧告の有無とその内容) | 是正勧告書・指導票が保管されているか。指摘事項が是正済みで、その後再発していないことを記録で示せるか。 |
懲戒処分 | 最近 3 年間及び申請事業年度における懲戒処分の状況 | 懲戒権行使の合理性について客観的に説明することができるか。 |
出典:東京証券取引所「新規上場申請者に係る各種説明資料の記載項目について」(グロース市場、2026年3月25日改定)をもとに作成。記載項目は市場区分により異なり、改訂されることがあります。
上場審査では、労務管理の制度や方針だけでなく、実際の運用状況について具体的な数値や事実に基づく説明が求められます。
そのため、労務監査では法令違反の有無を確認するだけでなく、労働時間や管理監督者の状況、未払賃金、労働基準監督署への対応状況などを整理し、必要な資料や記録を示しながら説明できる状態にしておくことが重要です。
また、過去に問題が発生している場合には、その事実だけでなく、その後の是正状況についても整理しておく必要があります。上場申請後に変更が生じた場合には更新資料の提出が求められるため、申請時点だけでなく、その後も適切な労務管理を継続していくことが求められます。
6.労務監査で重点的に確認すべきチェック項目
労務監査では労務管理全般を対象とした監査をすることになりますが、前章で見た上場時の説明事項は、労務監査で何を重点的に確認すべきかを考えるうえで重要な手掛かりとなります。
上場審査で確認される事項を踏まえながら、そこに関連する法令の遵守状況や社内規程、実際の運用状況まで対象を広げ、労務管理上の問題がないかを確認していく必要があります。
ここでは、こうした観点から、IPO準備における労務監査で特に重点的に確認すべき項目を整理します。
労働時間の適正把握
IPO準備における労働時間管理では、未申告の時間外労働、いわゆるサービス残業が発生しない管理体制を整えておくことがとても重要です。そのためには、従業員が申告した勤怠記録だけでなく、実際の勤務実態を適切に把握できる仕組みになっているかを確認する必要があります。
労務監査では、勤怠記録が適切な方法で把握されているかを確認するとともに、必要に応じてPCのログイン記録や入退室記録などの客観的な記録との乖離を確認し、乖離がある場合にはその原因を把握・是正する運用が行われているかを確認します。
あわせて、日々の労働時間を一定単位で一律に切り捨てる運用や、所定始業時刻前に実際に行われた業務を労働時間から除外する運用、休憩を取得できなかった時間の取扱いなど、未払賃金につながる可能性のある運用についても確認が必要です。
36協定等の労使協定の適正性
労務監査では、36協定をはじめ、会社の制度や運用に応じて必要となる労使協定が適切に締結・届出されているかを確認します。あわせて、過半数代表者が適正な手続により選出されているか、その選出経緯を確認できる記録が残されているかも重要な確認事項です。
労使協定のなかでも36協定は勤怠管理において重要な機能を果たすため、締結・届出の状況をはじめ、実際の運用が協定内容に沿って行われているか重点的に確認する必要があります。36協定は他の労使協定と異なり労働基準監督署への届出が効力発生要件とされているため、届出の有無は最重要確認ポイントになります。また、特別条項を発動する場合には、36協定で定めた発動要件や手続が遵守され、対象者・対象月・発動理由などを確認できる記録が残されているかも確認が必要です。
さらに、実際の時間外・休日労働が36協定で定めた範囲内に収まっているかを確認します。36協定は、法令上定められている上限の範囲内で時間外・休日労働の限度を定めることができます。そのため、36協定で法令上の上限未満の限度時間や回数その他の条件を定めている場合には、法令上の上限を超えていなくとも、当該36協定の上限を超えると法令違反となってしまうため、注意が必要です。
管理監督者の範囲
労務監査では、労働基準法上の管理監督者として取り扱っている範囲が適切かを確認します。社内で「部長」「マネージャー」などの役職に就いていることだけで管理監督者に該当するわけではなく、実際の職務内容や責任・権限、勤務態様、賃金等の待遇を踏まえて総合的に判断する必要があります。
具体的には、経営者と一体的な立場で労務管理に関する重要な職務・権限を有しているか、出退勤をはじめとする労働時間について裁量があるか、その地位や責任にふさわしい待遇がなされているかなどを確認します。職務権限規程や人事制度上の位置づけだけでなく、実際の業務内容や勤務実態まで確認することが重要です。
管理監督者に該当しない従業員を管理監督者として扱っていた場合には、時間外・休日労働に対する割増賃金の未払いが生じている可能性があります。そのため、該当性に疑義がある場合には対象者や対象期間を整理し、過去の労働時間と未払賃金の有無まで確認します。
固定残業代制度の有効性
固定残業代制度を導入している場合には、固定残業代として支給する部分が通常の賃金と明確に区分され、その内容が従業員に適切に明示されているかを確認します。具体的には、就業規則や賃金規程、労働条件通知書等に制度の内容が定められているか、固定残業代の金額、どの割増賃金に充当するものかが明確になっているかを確認します。
あわせて、実際の時間外・休日・深夜労働に対する割増賃金を正しく計算し、固定残業代で充当できる額を超えた場合に差額が支給されているかを確認します。固定残業代として支給しているだけで、実際の労働時間に応じた割増賃金の計算を行っていない場合には、未払賃金が発生している可能性があります。
さらに、最低賃金の確認にあたっては、時間外労働等に対する割増賃金に当たる固定残業代を除いて最低賃金額を満たしているかを確認する必要があるので注意が必要です。
未払賃金の有無の検証
労務監査では、給与計算や勤怠管理の実態を確認し、未払賃金が発生していないかを検証します。未払賃金は、単純な給与計算の誤りだけでなく、労働時間の把握方法、管理監督者の取扱い、固定残業代制度の運用など、さまざまな労務管理上の問題から発生するため、関連する制度や運用を横断的に確認する必要があります。
割増賃金の計算については、算定基礎から除外している賃金が法令上の除外対象に該当するか、時間単価の算出方法が適切か、時間外・深夜・法定休日労働に対する割増率が正しく適用されているかなどを確認します。
未払賃金が確認された場合には、対象者や対象期間、発生額を把握するとともに、発生原因を特定し、必要な精算と再発防止策を検討します。
その他の確認項目
年次有給休暇について年10日以上付与される労働者の年5日取得が確保されており管理簿が適正に調製されているか、労働者名簿・賃金台帳・出勤簿が法定の要件を満たして作成・保存されているか、短時間労働者を含めて社会保険の加入漏れがないか、産業医の選任や衛生委員会の運営、健康診断とストレスチェックの実施状況、業務委託契約の実態が労働者性を帯びていないか、外国人労働者が適切に管理されているか、などの事項も重要な確認ポイントに入ります。労働災害の発生状況や労働基準監督署による調査の有無についても確認し、是正勧告や指導を受けている場合には、その内容と是正状況、対応記録まで点検します。
7.是正措置の進め方
初回監査で課題が発見された場合、N-2期中を目標に是正措置を完了させます。是正内容によっては従業員の労働条件や給与計算、勤怠管理の運用に影響するため、制度設計だけでなく、従業員への説明や必要な社内手続にも時間を要します。N-1期には是正が完了している状態で運用実績を積み重ねることが理想的なので、余裕をもったスケジュール管理が必要です。
新しい制度・運用への切替日は、是正前に発生した問題と是正後の運用を整理する実務上の区切りとなります。未払賃金などの過去債務がある場合には別途対象期間と金額を確認・精算し、切替後は適切な運用実績を積み上げていきます。
8.過去債務(未払賃金)の精算
制度や運用を是正しても、それ以前に発生した未払賃金が残っていれば、労務上の問題がすべて解消したことにはなりません。未払賃金が確認された場合には、将来に向けた是正とあわせて、過去に発生した債務についても精算を進める必要があります。
精算を実施する際の実務上のポイントは次のとおりです。
第一に、着手のタイミングです。過去債務の精算は、制度や運用の是正がすべて完了してから始めるのではなく、未払賃金の原因が特定された段階から是正対応と並行して進めます。まず将来に向けて同じ未払賃金が発生しない運用に改め、その一方で、是正前の期間について対象者・対象期間・未払賃金額を調査し、精算していきます。過去債務を長期間未解決のまま残しておくと、労務上の問題が十分に是正されていないとみられる可能性があるため、是正対応と並行して早期に精算を進めることが重要です。
第二に、対象範囲です。在籍者だけでなく、遡及対象期間に勤務実績のある退職者も対象になります。また、管理監督者として扱っていた者について範囲を見直した場合は、対象外となった期間の割増賃金も検証の対象です。対象者を限定したり実施方法が中途半端であったりすると、再度の検証を求められることになるため、保守的に範囲を設定することが結果的に近道になります。
第三に、進め方です。誰がどのように従業員へ説明するかは慎重に検討する必要があります。サービス残業を強いられていた、あるいは管理監督者としての扱いに納得していないといった不満を抱えている従業員がいる場合、精算の手続中にそれが表面化することがあるので、細心の注意を払った対応が求められます。また、精算を行う場合には、算定方法や対象期間、支払額を対象者に説明し、支払内容や対応経緯を記録として残しておくことが重要です。必要に応じて受領確認書や合意書等を作成します。
9.「運用実績」の構築
是正措置が完了し新しい制度へ切り替わった時点が、運用実績の起点になります。ここから先は、見直し後の制度・運用が適切に継続されていることを、記録によって示せる状態にしていく段階です。
月次の労働時間集計、36協定の遵守状況と特別条項の発動記録、有給休暇の取得状況、勤怠記録と客観的記録の乖離確認の実施記録を定期的に蓄積しておくといったことが、審査対応において運用実績を客観的に説明する根拠になります。逆に言えば、適切に運用していても、その記録が十分に残されていなければ、審査時に運用実績を客観的に説明することが難しくなります。
10.N-1期に実施する「仕上げの労務監査」
上場申請が視野に入るN-1期頃には、改めて労務監査を実施することを推奨します。理由は大きく二つあります。
第一に、是正措置が定着しているかの最終確認です。制度を改定しても、現場での運用が形骸化していては実績とは言えません。是正措置以降の運用記録を確認し、申請書類の作成と質問対応に耐えうる状態になっているかを点検します。
第二に、準備期間中に生じた法改正への対応です。労働関係法令は改正が続いており、N-3期の時点では適法であった制度が、その後の改正により対応不足となっている場合があります。労働関係法令の法改正の頻度はかなり高く、準備期間が数年がかりのプロジェクトになる以上、こうした改正への対応は避けて通れません。
11.着手が遅れた場合に生じるリスク
労務監査への着手が遅れ、N-1期や申請直前になって問題が発覚した場合、深刻な事態を招く可能性があります。制度・規程の見直しや運用変更、過去債務の精算には一定の時間を要するケースがあるため、十分な運用実績を積み上げられない可能性があります。この場合、是正状況によっては、上場スケジュールの見直しが必要になる可能性もあります。
また、時間的余裕のない中で制度変更を進めると、従業員への説明や必要な手続が不十分となり、労使トラブルにつながるおそれもあります。さらに、短期間での是正対応には人事・労務部門だけでなく、経営陣や関係部門にも大きな負荷がかかります。こうしたリスクを抑え、十分な是正期間と運用実績を確保するためにも、できるだけ早い段階から労務監査に着手することが重要です。
12.社会保険労務士に労務監査を依頼するメリット
労務監査は、就業規則や労使協定といった書面の形式的なチェックにとどまらず、給与計算や勤怠管理の運用実態まで踏み込んだ確認が必要です。社会保険労務士は、労働関係法令や労務管理の専門家として、就業規則や労使協定などの制度面だけでなく、勤怠管理や給与計算などの実務運用も踏まえて確認できる点に強みがあります。
また、IPO支援の経験を有する社会保険労務士であれば、監査で課題を指摘するだけでなく、就業規則や賃金規程の改定、勤怠・給与計算の運用見直し、未払賃金への対応など、是正まで継続して支援を受けることができます。
さらに、労務監査の報告書は、社内の改善資料であると同時に、主幹事証券会社への説明や上場審査への対応において、労務上の課題とその是正状況を整理するための資料として活用されることがあり、信頼できる外部の専門家の監査を受けているということに大きな意味があります。
IPO準備の労務監査では、法令上の問題を指摘するだけでなく、上場スケジュールを踏まえて課題の優先順位を整理し、是正まで支援できることが重要です。依頼先を選ぶ際には、IPO支援の経験に加え、監査後の制度・運用改善まで対応できるかを確認するとよいでしょう。
13.よくある質問
Q.N-3期に間に合わず、N-2期から労務監査を始めた場合、上場は不可能になりますか。
A.N-3期からの着手は実務上の目安であり、N-2期から始めたことで直ちに上場が難しくなるわけではありません。ただし、発見された課題の内容によっては、制度・運用の是正や過去債務の精算、その後の運用実績の確保に十分な時間を取れない可能性があります。着手が遅れている場合には、まず課題を早期に把握し、優先順位を付けて対応していくことが重要です。
Q.労務監査は自社の人事部門だけで実施できますか。また、外部専門家による労務監査は上場審査で必須なのでしょうか。
A.労務監査を自社の人事部門で実施すること自体は可能です。ただし、労働関係法令や給与計算、勤怠管理など幅広い専門知識が必要になることに加え、自社で設計・運用してきた制度を自ら客観的に監査することには難しさがあります。
また、外部専門家による労務監査そのものが、法令や取引所規則で上場の必須要件として定められているわけではありませんが、IPO実務では、主幹事証券会社から社会保険労務士等の外部専門家による労務監査を求められることも多く、第三者の立場から労務管理全般を検証し、その結果を客観的に説明できる状態にしておくことが重視されます。
そのため、上場審査を見据えた実務では、外部専門家による労務監査はかなり重要性の高いプロセスと考えておくのが実態に即しています。
Q.費用や実施期間の目安を教えてください。
A.企業規模や調査範囲によって異なります。詳細な費用相場と必要期間については別稿にて解説していますので、あわせてご参照ください。
14.RSM汐留パートナーズによるIPO労務監査支援
RSM汐留パートナーズ社会保険労務士法人では、IPO準備企業に対する労務監査と是正対応の支援実績を多数有しています。N-3期の初回監査から、就業規則・賃金規程の改定、固定残業代制度や管理監督者の範囲の見直し、過去債務の精算実務、そしてN-1期の仕上げ監査と申請時の質問対応まで、一貫してご支援いたします。
また、グループ内の公認会計士・税理士・弁護士とも密に連携しており、財務・税務・法務の各デューデリジェンスと並行した効率的な労務監査の実施が可能です。IPO準備における労務コンプライアンス体制の構築について、少しでも不安や疑問をお持ちの経営者・担当者の方は、できるだけ早い段階でRSM汐留パートナーズまでお気軽にご相談ください。