VC(ベンチャーキャピタル)からの資金調達や、株式の一部を残すM&Aでは、株主間契約に「タグアロング」「ドラッグアロング」という条項がほぼ必ず登場します。名前は似ていますが、効果は大きく異なります。
本記事では、IPO支援や資本政策に携わる専門家の視点から、次の点を整理します。
- タグアロングとドラッグアロングの意味と違い
- 条項で定めることと例文、交渉のポイント
- 「みなし清算」と組み合わさったときの売却代金の分配
- 日本法での効力と、実際に争われた裁判例
結論:タグアロングは「一緒に売れる権利」、ドラッグアロングは「一緒に売らせる権利」
どちらも、大株主が第三者に株式を売る場面で働く条項です。タグアロングは少数株主が「自分も同じ条件で売りたい」と言える権利です。ドラッグアロングは、大株主が「あなたも同じ条件で売ってください」と求められる権利です。
| 比較項目 | タグアロング(Tag Along) | ドラッグアロング(Drag Along) |
|---|---|---|
| 日本語訳 | 共同売却権、売却参加権 | 強制売却権、同時売却請求権 |
| 英語の別名 | Co-sale right、Tag-along right | Drag-along right |
| 権利を持つ人 | 少数株主(投資家など) | 大株主(または一定割合以上の株主群) |
| 少数株主から見た性質 | 権利(売るかどうか選べる) | 義務(売らなければならない) |
| 発動のきっかけ | 大株主が第三者への売却を決めたとき | 一定割合以上の株主が売却に賛成したとき |
| 主な目的 | 大株主だけが抜け、少数株主が取り残されるのを防ぐ | 少数株主の反対で、100%の売却(M&A)が止まるのを防ぐ |
| 買い手への影響 | 想定より多くの株を買う必要が出ることがある | 100%取得がしやすくなる |
英語の「tag along」は「ついて行く」、「drag along」は「引きずっていく」という意味です。少数株主が大株主に「ついて行く」のがタグ、大株主が少数株主を「引きずっていく」のがドラッグ、と理解すると覚えやすいかもしれません。
タグアロング(共同売却権)とは
意味:大株主の売却に「相乗り」できる権利
タグアロングとは、大株主が第三者に株式を売るときに、少数株主も同じ価格・同じ条件で、その買い手に自分の株式を売れる権利です。シリコンバレーの実務では「Co-sale right」と呼ばれることが多く、日本でも「共同売却権」という訳語がよく使われます。
非上場株式には市場がなく、少数株主が自分だけで買い手を見つけるのは困難です。大株主だけが高値で売って抜け、知らない新しい支配株主の下に少数株主が取り残される。その事態を防ぐのがタグアロングです。
使われる場面
- VCからの出資: 投資家は「その経営者だから出資した」立場です。創業者が株を売って抜けるなら、自分も同じ条件で出たいと考えます。そのため、創業者の株式譲渡を対象に設定されるのが一般的です。
- 一部株式を残すM&A: ファンドが企業を買収し、売り手のオーナーが一部を持ち続けるケースです。ファンドが次に売却するとき、(少数株主となった)オーナーも一緒に売れるようにしておきます。
- 合弁会社: 主要株主が経営から手を引くとき、もう一方の株主も出口を確保できます。
条項で定める主な項目
| 項目 | 内容 | 実務の目安・論点 |
|---|---|---|
| 対象となる譲渡 | どの株主の譲渡で発動するか | 創業者・経営株主の譲渡が中心。投資家の譲渡には通常は付けない |
| 売れる株式数 | 買い手が買う株数のうち、どれだけ参加できるか | 持株比率に応じた按分が一般的 |
| 通知と回答期限 | 売り手が買い手・価格・株数を通知し、少数株主が参加を回答する | 通知後10営業日〜30日程度とする例が多い |
| 違反時の措置 | 少数株主を外して売った場合の対応 | 売り手による買取義務、違約金など |
| 先買権との関係 | 他の株主が先に買い取れる権利との順番 | 先買権が行使されなかった場合に共同売却権が働く、という順序を決める等 |
条項例(参考)
第○条(共同売却権)
- 経営株主がその保有する本件会社の株式の全部又は一部を第三者に譲渡しようとする場合、経営株主は、譲受予定者、譲渡株式数、譲渡価格その他の条件を投資家に書面で通知する。
- 投資家は、前項の通知を受領した日から○営業日以内に書面で通知することにより、前項と同一の条件で、その保有する本件会社の株式を譲受予定者に対して譲渡することを請求できる。この場合の譲渡株式数は、経営株主と投資家の持株比率に応じて按分する。
- 経営株主は、譲受予定者が前項の株式を取得しない限り、第1項の譲渡を行ってはならない。
※説明用に簡略化した例です。実際の契約では、先買権や譲渡制限との関係もあわせて設計が必要です。
タグアロングの注意点
タグアロングは、買い手にとっては「想定外の株も買わされる」リスクになります。たとえば創業者から60%だけを買う予定でも、VCが共同売却権を行使すれば、買収総額が増えたり、創業者から買える株数が減ったりします。創業者側からみると、株式を売りにくくなる条項でもあります。
ドラッグアロング(強制売却権)とは
意味:反対する株主にも売却を求められる権利
ドラッグアロングとは、一定割合以上の株主が会社の売却に賛成したとき、反対する株主を含む他の株主にも、同じ条件での売却を求められる権利です。「強制売却権」「同時売却請求権」などと訳されます。
買い手の多くは、会社を100%取得することを条件にします。少数株主が1人でも反対すれば、そのM&Aは成立しません。ドラッグアロングは、この「一人の反対で全員の出口が塞がる」事態を防ぐための条項です。
使われる場面
- VC投資の出口確保: ファンドには運用期限があり、いつまでもIPOを待てません。一定の条件でM&Aによる出口を確保するために使われます。
- 一部株式を残すM&A: 買収したファンドが将来、会社全体を次の買い手に売れるようにしておきます。
- 従業員・エンジェルなど株主が多い会社: 株主の数が増えるほど、全員の同意を取るのは難しくなります。
条項で定める主な項目と交渉ポイント
ドラッグアロングは、創業者にとって「自分の意思に反して会社が売られる」可能性を意味します。そのため、投資契約の交渉でも特に議論になりやすい条項です。
| 項目 | 投資家側が求めること | 創業者側が求めること |
|---|---|---|
| 発動要件 | 優先株主の過半数または3分の2以上の賛成 | 取締役会の承認や、普通株主の過半数の賛成も加える |
| 発動時期 | 制限しない | IPO目標時期を過ぎるまでは発動できないようにする |
| 対価の種類 | 現金に限らず、株式対価なども認める | 現金に限る(換金しにくい株式を避ける) |
| 対価の額 | 交渉で決まった額 | 最低売却価格(下限)を設ける |
| 売却先 | 制限しない | 競合や反社会的勢力など、不適切な相手を除外する |
| 表明保証の負担 | 経営株主が主に負う | 持株比率に応じた負担や上限を設ける |
条項例(参考)
第○条(強制売却権)
- 各種優先株主の議決権の合計の3分の2以上を有する株主(以下「請求株主」)及び本件会社の取締役会が、本件会社の発行済株式の全部を第三者に譲渡すること(以下「本件売却」)を承認した場合、請求株主は、他の株主に対し、本件売却と同一の条件でその保有する株式の全部を当該第三者に譲渡することを請求できる。
- 前項の請求は、○年○月○日以降、かつ本件売却における1株当たりの対価が○円以上である場合に限り行うことができる。
- 本件売却の対価は、別途定める残余財産分配の定めに従い各株主に分配する。
※説明用に簡略化した例です。第2項は創業者側の交渉で入ることが多い「時期と最低価格」の制限、第3項は次に説明する「みなし清算」との接続です。
【試算】ドラッグアロングと「みなし清算」が組み合わさるとどうなるか
ドラッグアロングの本当の注意点は、「売らされること」よりも「いくら受け取れるか」にあります。VCが持つ優先株には、M&Aのときに売却代金を優先して受け取れる「みなし清算条項」が付くことが一般的です。
経済産業省の「我が国における健全なベンチャー投資に係る契約の主たる留意事項」(2022年3月改訂)も、優先分配が累積すると普通株を持つ創業者の取り分が少なくなるため、分配額をシミュレーションで説明しておくことが重要だとしています。具体的な数字で見てみましょう。
前提(仮設例)
- 創業者:普通株 50%
- 従業員・エンジェル:普通株 10%
- VC:A種優先株 40%(投資額5億円、投資額の1倍を優先して受け取る非参加型)
- VCと創業者が賛成し、ドラッグアロングで従業員・エンジェルも売却に応じる
| 株主 | 売却額10億円:持株比率どおり | 売却額10億円:みなし清算あり | 売却額6億円:持株比率どおり | 売却額6億円:みなし清算あり |
|---|---|---|---|---|
| VC(優先株40%) | 4億円 | 5億円 | 2億4,000万円 | 5億円 |
| 創業者(普通株50%) | 5億円 | 約4億1,667万円 | 3億円 | 約8,333万円 |
| 従業員・エンジェル(普通株10%) | 1億円 | 約8,333万円 | 6,000万円 | 約1,667万円 |
みなし清算がある場合、VCは「投資額5億円」と「持株比率分」のうち多い方を受け取り、残りを普通株主で分けます。売却額が6億円に下がると、普通株主に残るのはわずか1億円です。従業員・エンジェルの手取りは、持株比率どおりなら6,000万円のところ、約1,667万円にまで減ります。
それでも、ドラッグアロングがあれば売却を拒むことはできません。契約締結の段階で「どの価格ならいくら残るか」を確認し、必要に応じて最低売却価格を入れておくことが大切です。
実際に争われた事例:米国Manti Holdings v. Authentix(2021年)
ドラッグアロングの力の強さを示すのが、米国デラウェア州最高裁判所が2021年9月13日に出した判決です。
- 2007年ごろ: 投資会社CarlyleがAuthentix社を買収した際、全株主が株主間契約に署名しました。そこには、多数派が承認した売却に従い、株式買取価格の決定を裁判所に求める権利(appraisal right)も行使しないというドラッグアロング条項がありました。
- 2017年: 同社は現金対価の合併で売却されました。優先株の優先分配があったため、普通株主への分配はほぼゼロでした。
- 訴訟: 少数の普通株主が買取価格の決定を求めましたが、最高裁は、契約での事前の権利放棄を有効と判断しました。株主が弁護士をつけて交渉し、対価も得ていたことが重視されています。
「署名したときには想定していなかった」では救われない、ということです。日本と米国で法制度は異なりますが、契約の重みを理解する上で参考になる事例です(Mintzの解説)。
日本法での効力と、会社法のスクイーズアウトとの違い
株主間契約は「当事者だけ」を縛る
タグアロングもドラッグアロングも、日本では通常、株主間契約や投資契約で定めます。これらは民法上の契約なので、効力は契約の当事者の間にとどまります(債権的効力)。実務上は次の3点に注意が必要です。
- 署名していない株主は縛れない。 従業員やエンジェルが契約に入っていなければ、ドラッグアロングはその人たちには効きません。経産省の留意事項も、ドラッグアロングは持株比率の低い株主も含め、全株主で契約を締結しておくことが重要としています(出典:https://www.meti.go.jp/policy/newbusiness/data/ryuizikou_r.pdf)。
- 新しい株主にも契約への加入を求める。 増資や株式譲渡で新しい株主が入るときは、契約への加入を譲渡の条件にしておきます。
- 違反時の救済は主に金銭。 売却を拒んだ株主に対しては、損害賠償や違約金で対応するのが基本です。特定の行為を裁判で強制できるかは契約の書き方によります。そのため、違約金を具体的に定めておくことが実効性を高めます。
契約が効かないときの「会社法の手段」
ドラッグアロングと似た効果を、会社法で実現する方法もあります。少数株主を締め出す「スクイーズアウト」です。ただし要件が厳しく、少数株主には裁判所に「公正な価格」を決めてもらう権利が保障されています。
| 手段 | 根拠 | 要件 | 少数株主の対抗手段 |
|---|---|---|---|
| ドラッグアロング | 株主間契約 | 契約で定めた賛成割合(例:優先株主の3分の2) | 契約による(署名していれば原則従う) |
| 株式等売渡請求 | 会社法179条 | 議決権の90%以上を持つ特別支配株主による請求。株主総会は不要 | 売買価格の決定申立て、差止請求 |
| 株式併合 | 会社法180条 | 株主総会の特別決議 | 株式買取請求と価格決定申立て、差止請求 |
出典:明徳法律事務所「スクイーズアウトの選択肢と価格のルール」
会社法の手段は、契約に署名していない株主にも効きます。ただし、株式等売渡請求は議決権の90%以上、株式併合は株主総会の特別決議という基準を満たさなければ使えません。価格をめぐって裁判になれば、時間もかかります。ドラッグアロングは、この「会社法の手段が使えない、または使いたくない場面」を契約で補うものだと考えると理解しやすくなります。
売却の流れの中で、各条項がどこで働くか
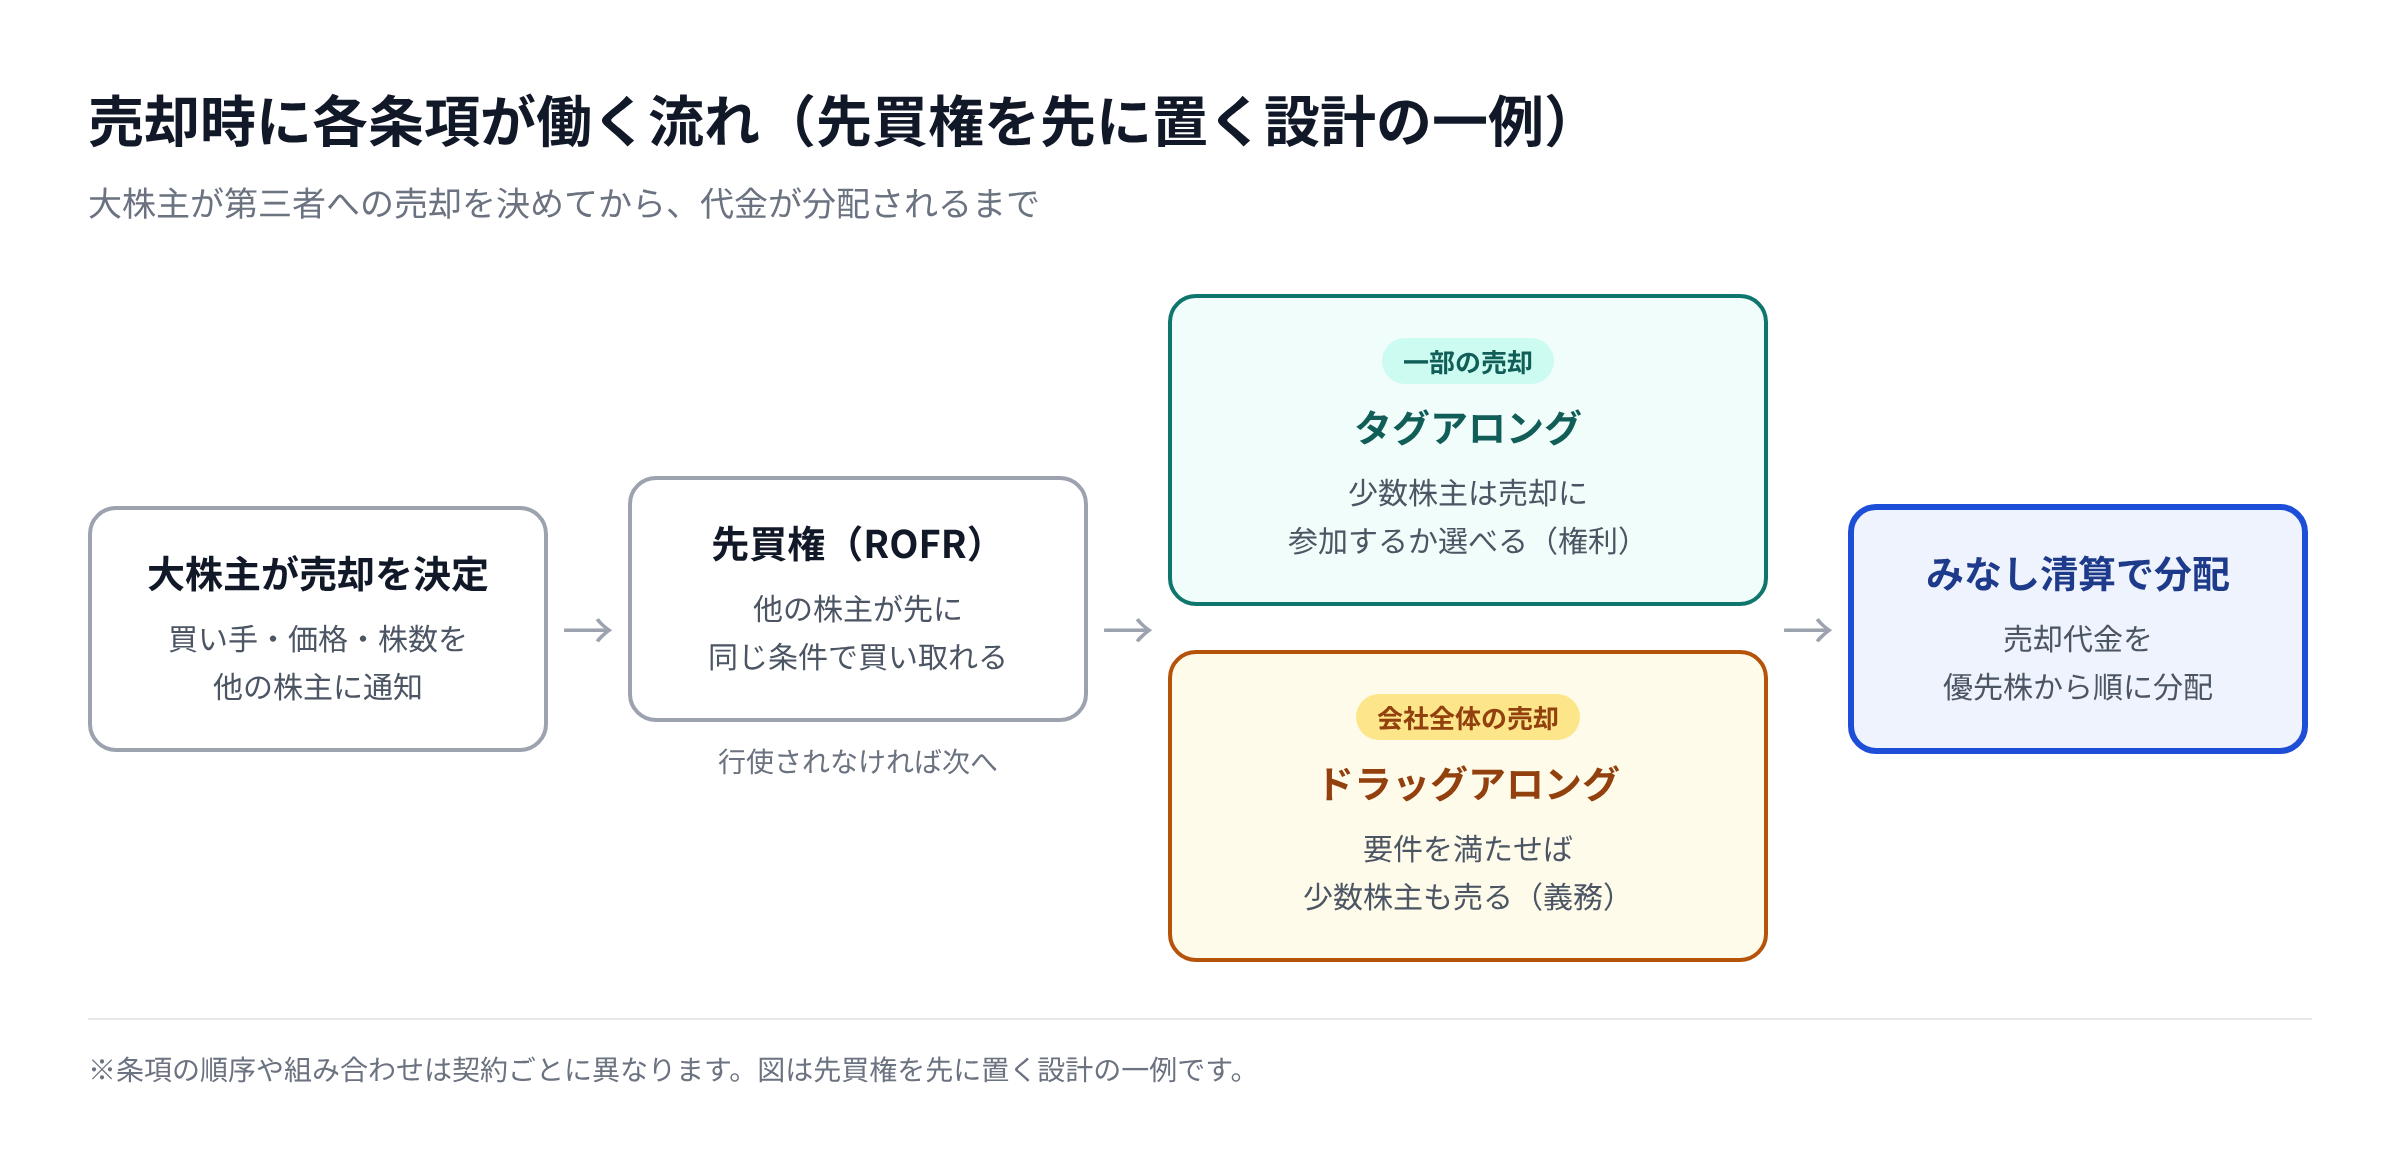
図は、先買権を先に置く設計の一例です。この場合、先買権が行使されなければ、一部の売却ならタグアロング、会社全体の売却ならドラッグアロングが働きます。どちらの場合も、最後に代金をどう分けるかはみなし清算条項で決まります。
税務・IPOの視点から見た注意点
売却すれば課税される:手取りは税引後で考える
タグアロングでもドラッグアロングでも、実際に行われるのは通常の株式譲渡です。個人株主の場合、譲渡益には申告分離課税で20.315%(所得税・復興特別所得税15.315%、住民税5%)がかかり、翌年の確定申告が必要です。法人株主なら譲渡益は益金になります。
みなし清算により株式の種類ごとに1株当たりの価格が異なるのは、種類株式の権利内容に基づくものです。一方、同じ普通株なのに株主によって価格が違う設計にすると、税務上の時価との差が問題になることがあります。分配の設計を変えるときは、税務の専門家に確認してください。
ストックオプションの扱いも決めておく
従業員がストックオプション(新株予約権)を持っている場合、M&Aのときにそれを行使させるのか、消滅させるのかを定めておく必要があります。ドラッグアロングの対象に新株予約権を含めるかも、契約と発行要項の両方で整合させることが大切です。
IPOを目指すなら、上場前に条項を終了させる
タグアロングやドラッグアロングは、非上場の段階での出口を定める条項です。上場後も特定の株主に特別な権利が残ると、一般株主との公平性やガバナンスの面で問題になります。そのため投資契約や株主間契約には、上場申請や上場を条件に終了する定めを置くのが一般的です。上場準備の段階で、終了条項が漏れなく入っているかを確認しましょう。
よくある質問
Q1. タグアロングとドラッグアロングは両方設定できますか?
できます。実務では、同じ株主間契約に両方を入れるのが一般的です。
Q2. 先買権(ROFR)との違いは何ですか?
先買権は、株主が第三者に株を売ろうとするとき、他の株主が「先に、同じ条件で買い取れる」権利です。タグアロングは「一緒に売れる」権利なので、方向が逆です。どちらを先に働かせるかは契約で定めます。たとえば、先買権が行使されなかったときにタグアロングが働く、という順序にする方法があります。
Q3. ドラッグアロングを拒否したらどうなりますか?
契約違反となり、損害賠償や契約で定めた違約金を請求される可能性があります。ただし、契約に署名していない株主は縛られません。
Q4. 50%ずつの合弁会社でも設定できますか?
当事者が合意すれば設定できます。合弁では、タグアロングや先買権に加え、対立時に相手の株を買い取るコールオプションやプットオプションを組み合わせることもあります。
Q5. 創業者が特に気をつけるべき点は何ですか?
ドラッグアロングの発動要件、発動時期、最低売却価格の3点です。あわせて、みなし清算を踏まえて、売却額ごとに自分の手取りを試算しておくことをおすすめします。
まとめ
- タグアロング(共同売却権) は、大株主の売却に少数株主が「一緒に売れる」権利です。少数株主が取り残されるのを防ぎます。
- ドラッグアロング(強制売却権) は、大株主が少数株主に「一緒に売らせる」権利です。100%の売却を可能にします。
- ドラッグアロングはみなし清算と組み合わさると、普通株主の手取りが大きく減ることがあります。発動要件・時期・最低価格の交渉が重要です。
- 日本では株主間契約の効力は当事者に限られます。全株主の加入と、会社法の手段との使い分けを意識しましょう。
RSM汐留パートナーズでは、資本政策や投資契約の検討から、売却時の税務、IPO準備までを一体で支援しています。資本政策や資金調達でのお悩みの際には、お気軽にお問い合わせください。