外資系日本法人の支払業務は、取引先への請求書の支払、従業員への給与の振込、税金や社会保険料の納付など、種類が多く、それぞれに日本独自の期限と方法があります。さらに、支払の資金は本社から送られ、支払を承認する人は海外にいることが多いため、国内企業にはない難しさが生まれます。
「日本法人に経理担当者が1人しかおらず、休暇中は支払が止まる」「本社の承認が時差で遅れ、税金の納付が期限に間に合わなかった」といった声は、外資系企業からよく聞かれます。
本記事では、外資系日本法人の経理責任者や海外本社の財務担当者に向けて、次の内容を解説します。
- 日本法人が行う支払の種類と、それぞれの期限・方法
- 本社からの送金を受けて、日本で支払うまでの流れ
- 不正やミスを防ぐ承認体制の作り方
- 外部に委託できる範囲と、社内に残すべき範囲
- 委託先の選び方と導入の流れ
1. 外資系日本法人の支払業務とは
日本法人の支払業務は、大きく「振込」と「納付」の2つに分かれます。振込は取引先や従業員に銀行振込で支払うもの、納付は税金や社会保険料を国・自治体・日本年金機構などに納めるものです。
どちらも、支払内容の確認、支払データの作成、承認、実行、記録という流れは共通です。ただし、期限と支払方法は支払の種類ごとに異なります。
日本法人が行う主な支払の一覧
| 支払の種類 | 支払先 | 期限・頻度の目安 | 主な支払方法 |
|---|---|---|---|
| 仕入・外注費・経費の請求書 | 取引先 | 取引先と合意した支払日(「月末締め翌月末払い」が一般的) | 銀行振込(インターネットバンキング) |
| 給与・賞与 | 従業員 | 就業規則で定めた支給日(毎月1回以上、一定の期日) | 銀行振込(インターネットバンキング) |
| 源泉所得税 | 税務署 | 給与などを支払った月の翌月10日(納期の特例は7月10日・1月20日) | e-Tax(ダイレクト納付)、Pay-easy、銀行窓口 |
| 住民税(特別徴収) | 従業員が住む市区町村 | 給与を支払った月の翌月10日(納期の特例は12月10日・6月10日) | eLTAX(ダイレクト納付)、Pay-easy、銀行窓口 |
| 健康保険料・厚生年金保険料 | 日本年金機構 | 対象月の翌月末日 | 口座振替、Pay-easy、銀行窓口 |
| 労働保険料 | 労働局・労働基準監督署 | 毎年の年度更新(6月1日〜7月10日)。延納の場合は年3回 | 口座振替、Pay-easy、銀行窓口 |
| 法人税・消費税・法人住民税・事業税 | 税務署・都道府県・市区町村 | 原則として事業年度末の翌日から2か月以内。中間納付もあり | e-Tax、eLTAX(ダイレクト納付)、Pay-easy、銀行窓口 |
| 立替経費(経費精算) | 従業員 | 社内規程で定めた支払日 | 銀行振込(インターネットバンキング) |
| 本社・グループ会社への支払 | 親会社など | 契約で定めた支払日 | 外国送金(窓口・インターネットバンキング) |
期限が土日祝日に当たる場合、税金や社会保険料は翌営業日が期限になります。取引先への支払を前倒しにするか後ろ倒しにするかは、契約や社内ルールで決めておきます。
詳しくは、日本法人の税金・社会保険料の納付期限と納付方法【年間カレンダー付き】で解説しています。
外資系日本法人に特有の事情
支払の種類や期限は国内企業と同じですが、外資系日本法人には次の事情が加わります。
- 資金が本社から来る: 日本法人の売上だけで支払を賄えない時期は、本社からの送金を待って支払うことになります。
- 承認者が海外にいる: 本社のCFOや地域統括の財務責任者が支払を承認する場合、時差や言語が壁になります。
- 経理担当者が少ない: 日本法人の管理部門が1〜2人で、支払データの作成と承認を分けられないことがあります。
- 本社への報告が必要: 支払の状況や残高を、英語などで本社に報告する必要があります。
2. 支払の種類別の実務ポイント
支払の種類ごとに、外資系日本法人が特に注意したい点をまとめます。
請求書の支払(買掛金・未払金)
日本では、月末で請求を締めて翌月末に振り込む「締め払い」が一般的です。請求書ごとに支払う本社の運用とは異なるため、支払日を月に何回設けるかを決めておくと運用が安定します。
請求書の支払では、会社として次の点を確認しておく必要があります。税務や法令の判断を含むため、支払を依頼する前に、社内または会計税務の担当者が確認します。
- 振込手数料の負担: 2026年1月1日に施行された取適法(下請法を改正した中小受託取引適正化法)では、対象となる取引で振込手数料を受注者に負担させることが禁止されました。請求額から手数料を差し引いて振り込む運用が残っていないか、見直しが必要です。(参考:公正取引委員会「取適法」説明資料(中小企業庁掲載))
- 手形・小切手: 取適法は支払手段としての手形払いも禁止しています。また、三菱UFJ銀行は2026年9月30日で手形・小切手の振出の取扱いを終了し、電子交換所での紙の手形・小切手の交換も2027年3月31日で終わる予定です。支払は振込や電子記録債権への移行が必要です。(参考:三菱UFJ銀行「手形・小切手の電子化について」)
- インボイス(適格請求書): 請求書に登録番号があるかを確認します。登録番号のない免税事業者からの仕入れは、仕入税額控除できる割合が2026年10月1日から80%から70%に下がり、2028年10月からは50%になります。(参考:国税庁「令和8年度税制改正(インボイス制度関係)」)
- 源泉徴収が必要な支払: 弁護士・税理士など個人への報酬や、海外の会社・個人(非居住者)への一定の支払では、支払額から所得税を差し引き、翌月10日までに納付します。請求書の金額をそのまま振り込むと、後で税額を会社が負担することになりかねません。
- 請求書データの保存: メールやクラウドで受け取った請求書は、電子帳簿保存法により電子データのまま保存する必要があります。
詳しくは、日本における請求書支払の実務|締め払い・振込手数料・インボイス確認・源泉徴収で解説しています。
給与の振込
給与は、労働基準法で通貨で、直接、全額を、毎月1回以上、一定の期日に支払うことが定められています。銀行振込で支払うには従業員の同意が必要です。支給日に遅れると法令違反になるため、支払業務の中でも特に遅延が許されない支払です。
実務では、次の点に注意します。
- 給与の振込は、銀行や振込の方式によって、支給日の数営業日前までに承認を終える必要があります。本社の承認もその前に済ませます。
- 給与から差し引いた源泉所得税と住民税は翌月10日まで、社会保険料は翌月末までに納付します。給与の振込と、その後の納付をセットで管理するのが安全です。
- 給与データには、氏名や口座情報などの個人情報が含まれます。振込データを扱える人を限るなど、情報管理のルールも決めておきます。
詳しくは、給与振込までアウトソーシングできる?外資系日本法人の給与支払実務で解説しています。
給与計算をどこまで外部に委託できるかは、給与計算はどこまでアウトソーシングできる?外資系日本法人の実務と委託範囲で解説しています。
税金の納付
毎月の納付が必要なのは、源泉所得税と住民税(特別徴収)です。いずれも原則は翌月10日が期限で、給与の支給人員が常時10人未満の会社は、申請すると半年ごとにまとめて納付できる「納期の特例」を使えます。(参考:国税庁 No.2505 源泉所得税の納付期限と納期の特例)
法人税や消費税は、原則として事業年度末の翌日から2か月以内に納付します。申告期限の延長を受けていても、納付が遅れた期間には利子税(地方税は延滞金)等がかかるため、本社の決算スケジュールと合わせて資金を準備します。
納付が遅れると延滞税(地方税は延滞金)等がかかります。延滞税の2026年の割合は、納期限の翌日から2か月以内が年2.8%、2か月を過ぎると年9.1%です。源泉所得税を期限後に納めた場合は、不納付加算税が課されることもあります。(参考:国税庁「延滞税の割合」)
納付方法は、銀行窓口のほか、e-Tax・eLTAXのダイレクト納付(事前に届け出た口座から引き落とす方法)や、インターネットバンキングを使ったPay-easy(ペイジー)納付があります。日本法人に銀行へ行ける人がいない場合は、窓口納付を外部に委託する方法もあります。
社会保険料・労働保険料の納付
健康保険料と厚生年金保険料は、対象月の翌月末日が納付期限です。毎月20日ごろに日本年金機構から納入告知書が届きます。口座振替を申し込んでおけば自動で引き落とされるため、外資系日本法人には口座振替が向いています。ただし、外資系銀行など口座振替に対応していない銀行もあるため、取引銀行で利用できるかを確認します。口座振替の場合でも、引落日に残高が足りているかの確認は欠かせません。(参考:日本年金機構「保険料の納付」)
労働保険料(労災保険・雇用保険)は、毎年6月1日から7月10日の年度更新で申告し、一括または分割(延納)で納付します。
詳しくは、日本法人の税金・社会保険料の納付期限と納付方法【年間カレンダー付き】で解説しています。
経費精算(立替経費)
従業員が立て替えた交通費や出張費は、社内規程で定めた支払日に振り込みます。領収書や電子データの確認と、上司の承認を経てから支払う流れは、請求書の支払と同じです。本社の経費システムを使う場合は、日本のインボイスの要件を満たした証憑が残るかを確認します。
3. 本社からの送金から日本での支払までの流れ
外資系日本法人の支払業務は、「必要な資金を本社に依頼するところ」から始まります。支払日から逆算して、いつまでに何をするかを決めておくことが、支払遅延を防ぐ一番の対策です。
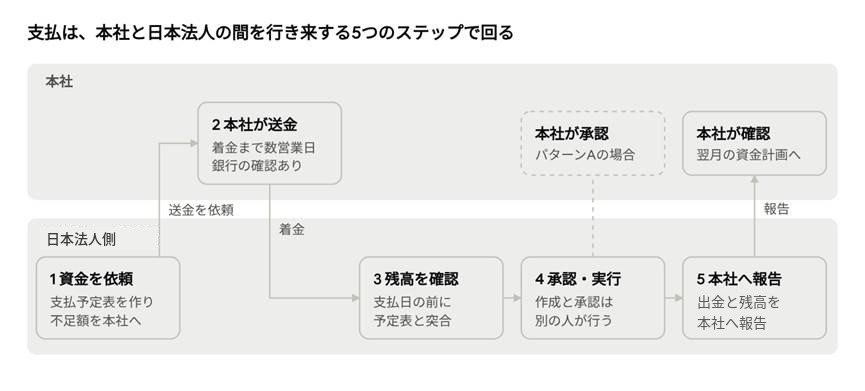
上の段は本社、下の段は日本法人側の作業です。このうち外部に委託できる範囲は6章で説明します。依頼・送金・承認・報告と本社を何度も行き来するため、各ステップの締切を先に決めておきます。
ステップ1:支払予定表を作り、必要な資金を本社に依頼する
当月の請求書、給与、税金、社会保険料を一覧にし、支払日ごとの必要額を出します。口座の残高と入金予定を差し引き、足りない額を本社に依頼します。
日本法人の支払は、毎月10日前後(源泉所得税・住民税)と月末(給与・請求書・社会保険料)に集中します。本社側の承認と送金処理、着金までの日数を見込んで、依頼の締切を決めておきます。
ステップ2:本社から送金してもらう
海外からの送金は、中継銀行を経由すると着金までに数営業日かかることがあり、途中で手数料が差し引かれることもあります。外貨で受け取る場合は、円に換えるタイミングと為替の影響も考える必要があります。
受け取る側の日本の銀行から、送金の目的や関連資料の確認を求められることもあります。銀行は犯罪収益移転防止法や外為法に基づいて取引内容を確認しており、回答が遅れると入金処理も遅れます。
1回に3,000万円相当額を超える送金を受け取った場合は、外為法の「支払又は支払の受領に関する報告書」の対象になります。銀行を経由した受領でも、報告する義務を負うのは日本法人自身です。(参考:日本銀行「支払等報告書に関するよくある質問」)
資金の出し方によって扱いが変わります。 本社からの資金には、主に次の3つの出し方があります。
| 資金の出し方 | 内容 | 注意点 |
|---|---|---|
| 増資 | 本社が日本法人に追加で出資する | 登記が必要。資本金の額によって税金の扱いが変わる |
| 親子ローン | 本社が日本法人に貸し付ける | 利息を本社に支払うときに源泉徴収が必要(租税条約で軽減される場合あり)。過少資本税制や移転価格税制の検討も必要 |
| 費用の負担・立替精算 | グループ内の契約に基づき、本社が費用を負担する | 契約内容によっては消費税や移転価格税制の検討が必要 |
どの方法が適しているかは、事業の見通しや本社の方針によって異なります。外為法の届出・報告が必要になる場合もあるため、実行の前に税理士などの専門家に確認しましょう。親子ローンの利息の扱いは、【国際課税Q&A】過少資本税制の適用で事例を解説しています。
ステップ3:着金を確認し、残高を管理する
支払日の前に、口座の残高と支払予定表を突き合わせます。本社からの送金が着いていない、または金額が足りない場合は、すぐに本社に連絡します。
特に注意したいのは口座振替です。社会保険料の口座振替やダイレクト納付は口座から引き落とされるため、残高が足りないと納付ができず、延滞金や延滞税の原因になります。
ステップ4:支払を承認し、実行する
振込データや納付データを作成し、承認を得てから実行します。承認の仕組みは「5. 支払の承認体制とネットバンキングの権限」で説明します。
ステップ5:本社に報告し、記帳する
支払が完了したら、出金の内容と残高を本社に報告します。支払の記録は記帳と月次決算にも使うため、記帳の担当者にも共有します。
4. 外資系日本法人が支払業務でつまずきやすい点
外資系日本法人の支払トラブルの多くは、「人が少ない」「承認者が遠い」「日本の手続が日本語で書面中心」という3つの事情から起きます。
| つまずきやすい点 | 起きること | 対策 |
|---|---|---|
| 承認者が海外にいる | 時差で承認が1日遅れ、支払や納付が期限に間に合わない | 支払日から逆算した承認の締切を決める。代理の承認者を置く |
| 経理担当者が1人 | 休暇や退職で支払が止まる。作成と承認を1人で兼ねてしまう | 手順を文書にする。作成と承認を別の人に分ける。外部に委託する |
| 税金・社会保険の通知が日本語の紙で届く | 納付書に気づかず期限を過ぎる | 通知の届き先と確認者を決める。口座振替やダイレクト納付に切り替える |
| 銀行手続が日本語・書面中心 | 届出内容の変更やネットバンキングの利用者追加に時間がかかる | 銀行とのやり取りに慣れた担当者や専門家に支援を受ける |
| 日本の商慣習と本社ルールのずれ | 締め払いや振込手数料の扱いが本社の規程と合わない | 日本法人用の支払ルールを本社と合意しておく |
| 振込先の変更を装う詐欺 | 取引先を装ったメールで異なる口座に振り込んでしまう | 振込先の変更は、メール以外の方法(既知の電話番号など)で取引先に確認する |
特に、取引先を装って振込先の変更を依頼する「ビジネスメール詐欺」は、英語のメールで取引することの多い外資系企業が狙われやすい手口です。振込先を変更するときの確認手順は、支払ルールに必ず入れておきましょう。
5. 支払の承認体制とネットバンキングの権限
支払の不正やミスを防ぐ基本は、「支払データを作る人」と「支払を承認する人」を分けることです。法人向けインターネットバンキングの多くは、利用者ごとにデータ作成と承認の権限を分けられるため、この機能を使って体制を作ります。
支払業務を委託する場合の2つのパターン
支払業務を外部に委託する場合も、委託先にどこまでの権限を渡すかを決めます。大きく次の2つのパターンがあります。
| A:委託先は振込の準備まで | B:委託先が承認手続まで行う | |
|---|---|---|
| 委託先の役割 | 会社から受け取った支払依頼(請求書・支払一覧など)に基づき、振込データを作成・確認する | Aに加え、会社が依頼した内容に基づき、ネットバンキング上の承認・実行まで行う |
| ネットバンキングで承認する人 | 本社の財務担当者や日本法人の代表者 | 委託先 |
| 向いている会社 | 本社がすべての支払を自分で確認したい会社 | 承認者の時差や不在で支払が遅れがちな会社 |
| 注意点 | 承認が遅れると支払も遅れる。承認の締切を決めておく | 委託先に渡す権限と、社内での事前承認のルールを文書にしておく |
どちらのパターンでも、支払うかどうかを最終的に決めるのは会社自身です。Bの場合も、委託先は会社が承認した内容を実行する役割です。
なお、委託先は、会社から受け取った支払依頼を「社内で承認済みのもの」として処理するのが一般的です。請求書の内容そのものの確認は、依頼を出す前に会社側で済ませておきます。
支払を依頼する前に、社内で確認したいこと
次の確認は、支払を依頼する会社側で行います。
- 請求書の内容が、発注書や契約の金額・条件と一致しているか
- 同じ請求書を2回支払おうとしていないか
- 振込先の口座が、前回までと変わっていないか(変わった場合は取引先に別の方法で確認したか)
- 一定額を超える支払に、上位の承認者の承認があるか
承認者ごとの上限額(決裁権限)を表にして本社と合意しておくと、だれが何を承認するかで迷わなくなります。
詳しくは、日本法人の支払承認フローの設計|本社承認・ネットバンキング権限・職務分掌で解説しています。
6. 支払業務はどこまで外部に委託できるか
支払業務のうち、振込や納付の作業にあたる部分は外部に委託できます。一方で、支払うかどうかの最終判断や、取引条件の決定は社内に残すのが一般的です。また、インボイスや源泉徴収など税務の確認は、支払業務の委託とは別に、会計税務の担当者と連携して対応します。
委託できる範囲と社内に残す範囲
| 業務 | 外部委託 | 補足 |
|---|---|---|
| 支払依頼(請求書・支払一覧など)の受領、振込データとの照合 | できる | 請求書の内容は、会社が社内で承認したうえで委託先に渡す |
| 支払一覧の作成 | できる | 会社側で作成して委託先に渡す形も多い |
| 振込データの作成 | できる | ネットバンキングのデータ作成権限を委託先に付与する |
| ネットバンキング上の承認・実行 | 体制による | 5章のパターンA・Bのどちらにするかで決まる |
| 税金・社会保険料の納付 | できる | Pay-easy納付などのほか、窓口でしか納付できないものの窓口納付も委託できる。税額の計算は税理士の業務 |
| 着金・残高の確認、出金の報告(日本語・英語・中国語) | できる | 報告の内容・頻度・言語は、業務を始めるときに決める |
| 銀行手続(届出変更、ネットバンキングの利用者追加など) | 一部できる | 口座開設などの申込みは会社(代表者)が行う。届出内容の変更やネットバンキングの利用者追加は、条件によって委託できる |
| 支払うかどうかの最終判断、支払条件の決定 | 社内に残す | 取引先との交渉も社内で行う |
| インボイスの登録番号の確認、源泉徴収の要否など税務の確認 | 支払業務の委託には含まれない | 会計税務の契約がある場合に、税理士法人の担当者と連携して対応する |
| 記帳、銀行明細との照合 | 支払業務の委託には含まれない | 記帳代行など会計税務の契約で対応する |
支払業務だけでなく、記帳や月次決算を含めた経理業務全体の委託範囲は、外資系企業の経理アウトソーシング完全ガイドで解説しています。
社内で行う場合と外部に委託する場合の比較
| 社内で行う | 外部に委託する | |
|---|---|---|
| 人材 | 日本の実務と英語に対応できる人を採用する必要がある | 委託先の専門チームが対応する |
| 内部統制 | 少人数だと作成と承認を分けにくい | 委託先が作成し、会社が承認する体制を作りやすい |
| 継続性 | 担当者の休暇・退職で業務が止まるおそれがある | 複数の担当者で対応するため止まりにくい |
| コスト | 人件費が固定でかかる | 業務量に応じた委託料になる |
| 社内の情報の把握 | 取引の背景まで把握しやすい | 情報を渡すルールを決める必要がある |
日本法人の管理部門が少人数で、支払の件数も専任者を置くほど多くない場合は、専任担当者を採用するより外部に委託するほうが、内部統制と継続性の面で安定しやすくなります。
7. 支払業務の委託先の選び方と導入の流れ
委託先を選ぶときの6つのポイント
- 英語(必要なら中国語)でやり取りと報告ができるか: 本社の担当者と直接やり取りできるか、どの言語で報告を受けられるかを確認します。
- 記帳・給与計算・税務と連携できるか: 支払の記録は記帳に、給与計算の結果は給与の振込と税金・社会保険の納付につながります。まとめて任せられると、受け渡しのミスが減ります。
- チェック体制があるか: 支払データを複数の担当者で確認する仕組みがあるかを確認します。
- 権限と情報の管理が適切か: ネットバンキングの権限、給与データなどの個人情報をどう管理するかを確認します。
- 担当者が代わっても業務が止まらないか: チームで対応しているか、手順が文書になっているかを確認します。
- 税務や社会保険の判断を専門家につなげられるか: 源泉徴収の要否など、支払の途中で専門的な判断が必要になる場面は少なくありません。税理士や社会保険労務士と連携している委託先なら、確認が必要になったときにすぐ相談できます。
料金の考え方
支払業務の委託料は、主に次の要素で決まります。
- 支払の件数(振込件数、請求書の枚数)
- 支払の頻度(月1回のまとめ払いか、週ごとなど複数回か)
- 委託する範囲(振込の準備までか、承認手続までか)
- 窓口での納付があるか
- 報告の言語と頻度
委託料は、業務範囲と件数に応じた月額の定額とするのが一般的です。見積もりを依頼するときは、上の要素をまとめて伝えると比較しやすくなります。
導入の流れ
- 現状を整理する: 支払の種類、月の件数、使っている銀行と口座、現在の承認者を洗い出します。
- 委託範囲と権限を決める: パターンA・Bのどちらにするか、承認者ごとの上限額を決め、本社と合意します。
- ネットバンキングを設定する: 委託先の利用者を追加し、権限を設定します。税金のダイレクト納付や社会保険料の口座振替の届出も、この段階で整えます。
- 支払カレンダーと資金依頼のルールを決める: 支払日、承認の締切、本社への資金依頼の締切を年間で決めます。
- 試行する: 最初の1〜2か月は、社内と委託先の両方で確認しながら進めます。
- 本稼働し、定期的に見直す: 運用の状況をもとに、支払日や承認ルールを見直します。
8. よくある質問
Q1. 本社が支払の承認権限を持ったまま、支払業務だけを委託できますか?
できます。委託先が振込データの作成までを行い、本社の財務担当者がネットバンキングで承認する形(5章のパターンA)です。時差を考えて、承認の締切を支払日の数営業日前に設定しておくと安心です。
Q2. 日本法人に常駐の社員がいなくても、支払業務を委託できますか?
できます。ただし、銀行口座の開設やネットバンキングの契約は、口座名義人である会社(代表者)が手続を行う必要があります。届出内容の変更やネットバンキングの利用者追加は、条件によって委託先が対応できる場合があります。
Q3. 本社から日本法人への送金の管理も任せられますか?
着金と残高の確認、残高が不足する場合の連絡は委託できます。送金する金額と時期を決めるのは本社です。資金を増資や親子ローンで出す場合は、税務や外為法の扱いを税理士などに確認しましょう。
Q4. 税金の納付も依頼できますか?
できます。インターネットバンキングでのPay-easy納付のほか、窓口でしか納付できない税金や公共料金の納付も委託できます。なお、税額を計算して申告書を作るのは税理士の業務で、支払業務とは分けて考えます。
Q5. 支払業務と記帳は、別々の会社に委託してもよいですか?
別々でも構いませんが、支払の記録はそのまま記帳に使うため、同じ委託先にまとめるとデータの受け渡しや突合の手間が減ります。
Q6. 「請求書のカード払いサービス」とは何が違いますか?
「支払代行」という言葉は、請求書の支払をクレジットカードで決済して支払を先に延ばす金融サービスにも使われます。こちらは主に資金繰りを目的としたサービスです。本記事で解説した支払業務の委託は、振込データの作成から振込・納付、出金の報告までの業務そのものを外部の専門家に任せるものです。
9. まとめ
外資系日本法人の支払業務は、請求書・給与・税金・社会保険料と種類が多く、それぞれに日本独自の期限と方法があります。そこに「資金は本社から来る」「承認者は海外にいる」という事情が重なるため、支払日から逆算した段取りと、作成と承認を分けた体制づくりが欠かせません。
- 支払は「振込」と「納付」に分かれ、毎月10日前後と月末に集中する
- 本社への資金依頼は、着金までの日数と銀行の確認を見込んで早めに行う
- 支払データを作る人と承認する人を分ける。振込先の変更は、社内で取引先に別の方法で確認する
- 作業は外部に委託できるが、支払の最終判断と税務判断は社内と専門家に残す
RSM汐留パートナーズの支払代行サービス
RSM汐留パートナーズでは、外資系日本法人の支払業務を支援しています。
- 着金と残高の確認から、振込・納付、出金のご報告までを、日本語・英語・中国語で対応します。
- お預かりした支払依頼は、社内で承認済みのものとして処理します。
- 振込の準備のみを担当する形と、承認手続まで担当する形のどちらにも対応します。
- 窓口でしか納付できない税金や公共料金の納付も代行します。
- インボイスの登録番号や源泉徴収の要否など税務の確認、記帳、給与計算、社会保険の手続は、会計税務・労務のご契約がある場合に、グループの税理士法人・社会保険労務士法人の担当者と連携して対応します。
「日本法人の支払を本社から管理したい」「経理担当者の退職で支払が止まりそうだ」といったご相談から承っています。現在の支払の種類と件数をお知らせいただければ、委託範囲とお見積もりをご提案します。