日本法人は、毎月10日に源泉所得税と住民税、毎月末に社会保険料を納め、決算の2か月後に法人税や消費税を納めます。期限は法律で決まっており、遅れると延滞税などがかかります。
外資系日本法人では、「納付書が日本語の紙で届き、だれも気づかなかった」「本社の承認や送金が間に合わなかった」「日本法人に銀行へ行ける人がいない」といった理由で、納付が遅れることがあります。
本記事では、次の内容をまとめます。
- 日本法人が納める税金・社会保険料と、それぞれの納付期限
- 12月決算・3月決算の年間カレンダー
- 納付方法の選び方(銀行へ行かずに納める方法)
- 納付が遅れた場合の延滞税・加算税
- 本社の承認や送金を含めた、納付漏れを防ぐ運用
税金・社会保険料以外も含めた支払業務の全体像は、外資系日本法人の支払業務ガイド|請求書・給与・税金の支払と外部委託できる範囲で解説しています。
※本記事の内容は2026年10月時点の法令に基づいています。
1. 日本法人が納める税金・社会保険料の一覧
日本法人の納付は、「毎月の納付」と「決算月で時期が決まる納付」の2種類に分かれます。毎月の納付は給与の支払と連動し、決算月で決まる納付は決算と申告のスケジュールと連動します。
| 税金・保険料 | 納付先 | 納付期限 | 頻度 |
|---|---|---|---|
| 源泉所得税(給与・賞与・報酬・非居住者への支払など) | 税務署 | 支払った月の翌月10日(納期の特例:7月10日・1月20日) | 毎月 |
| 住民税(特別徴収) | 従業員が住む市区町村(従業員ごと) | 給与を支払った月の翌月10日(納期の特例:12月10日・6月10日) | 毎月 |
| 健康保険料・厚生年金保険料 | 日本年金機構 | 対象月の翌月末日 | 毎月 |
| 労働保険料(労災保険・雇用保険) | 労働局・労働基準監督署 | 年度更新(6月1日〜7月10日)。延納する場合は7月10日・10月31日・1月31日 | 年1回(延納は3回) |
| 法人税・地方法人税 | 税務署 | 事業年度末の翌日から2か月以内。中間納付は期首から6か月を経過した日から2か月以内 | 年1〜2回 |
| 消費税・地方消費税 | 税務署 | 法人税と同じ。中間納付は前年の税額に応じて年0・1・3・11回 | 年1〜12回 |
| 法人住民税・法人事業税・特別法人事業税 | 都道府県・市区町村 | 法人税と同じ | 年1〜2回 |
| 固定資産税(償却資産) | 市区町村 | 年4回。時期は市区町村により異なる(申告は毎年1月31日まで) | 年4回 |
期限が土日祝日に当たる場合は、翌営業日が期限になります。年末年始やゴールデンウィークをはさむ月は、本社の承認や送金の締切を前倒ししておきましょう。
外資系日本法人が見落としやすいのは、住民税の納付先が「従業員が住む市区町村ごと」に分かれる点です。従業員が10人それぞれ別の市区町村に住んでいれば、納付先は10か所になります。後述のeLTAXを使うと、1回の手続でまとめて納付できます。
2. 毎月の納付:10日と月末
毎月の納付は「10日」と「月末」の2回です。10日は前月に給与などから差し引いた税金、月末は前月分の社会保険料です。
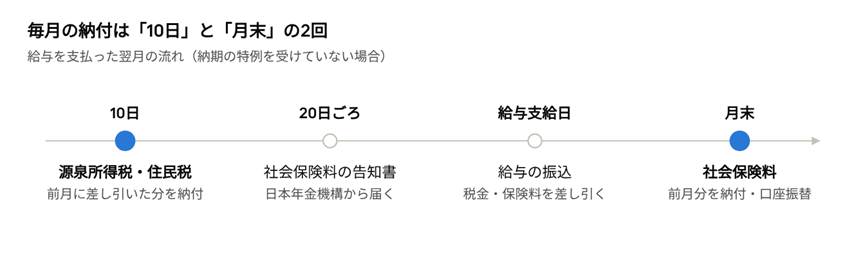
給与の支給日は会社によって異なりますが、納付期限は「10日」と「月末」で固定です。月末は給与・請求書の支払と重なるため、資金が最も必要になります。
10日:源泉所得税と住民税
源泉所得税は、給与・賞与などを支払った月の翌月10日が期限です。弁護士・税理士など個人への報酬や、海外の会社・個人(非居住者)への一定の支払から差し引いた源泉所得税も、同じ期限で納めます。
住民税(特別徴収)も、給与を支払った月の翌月10日が期限です。毎年5月ごろに市区町村から「特別徴収税額の決定通知書」が届き、6月分から新しい金額に切り替わります。通知書は日本語の紙で届くため、受け取る人と給与計算に反映する人を決めておきます。
納期の特例:小規模な日本法人向け
給与の支給人員が常時10人未満の会社は、申請すると半年分をまとめて納付できます。(参考:国税庁 No.2505 源泉所得税の納付期限と納期の特例、江戸川区「特別徴収税額の納期の特例」)
| 源泉所得税 | 住民税(特別徴収) | |
|---|---|---|
| 申請先 | 税務署 | 各市区町村 |
| 納付期限 | 1〜6月分:7月10日、7〜12月分:翌年1月20日 | 6〜11月分:12月10日、12〜翌年5月分:6月10日 |
| 対象 | 給与・退職金と、税理士・弁護士など一定の報酬の源泉所得税に限る | 給与から差し引いた住民税 |
注意したいのは、非居住者への支払に係る源泉所得税は納期の特例の対象外であることです。本社への使用料や利息の支払で源泉徴収した場合は、特例を受けていても翌月10日までに納めます。
また、納期の特例は納付の回数が減る一方で、半年に1回のため担当者が忘れやすく、1回の金額も大きくなります。本社への資金依頼にも必ず組み込んでおきましょう。
個人への報酬や海外への支払で源泉徴収が必要な場面は、日本における請求書支払の実務|締め払い・振込手数料・インボイス確認・源泉徴収で解説します。
月末:社会保険料
健康保険料と厚生年金保険料は、対象月の翌月末日が納付期限です(例:4月分は5月末)。毎月20日ごろに日本年金機構から納入告知書が届き、会社負担分と従業員負担分を合わせて納めます。賞与を支給した月は、賞与分の保険料も加わります。(参考:日本年金機構「保険料の納付」)
従業員から差し引いた税金・保険料を期限までに納めるのは、会社の義務です。給与の振込とその後の納付は、セットで管理しましょう。給与振込までアウトソーシングできる?外資系日本法人の給与支払実務
給与計算をどこまで外部に委託できるかは、給与計算はどこまでアウトソーシングできる?で解説しています。
3. 決算月で時期が決まる納付:法人税・消費税・地方税
法人税、消費税、法人住民税・事業税は、事業年度末の翌日から2か月以内に申告して納めます。外資系日本法人は本社に合わせた12月決算が多く、その場合の期限は2月末です。
確定申告の納付と、申告期限の延長
会計監査などで決算が間に合わない場合は、法人税の申告期限を延長できる制度があります。ただし、延長されるのは申告期限で、本来の期限から納付までの期間には、利子税(地方税は延滞金)等がかかります。そのため、実務では本来の期限までに見込み額を納めるのが一般的です。消費税は、法人税とは別の届出をしないと申告期限が延びません。
中間納付
前の年に一定以上の税金を納めた会社は、年の途中でも税金を前払いします。
| 税金 | 中間納付が必要になる条件 | 回数と期限 |
|---|---|---|
| 法人税・地方法人税 | 前事業年度の確定法人税額÷前事業年度の月数×6が10万円を超える | 年1回。期首から6か月を経過した日から2か月以内 |
| 法人住民税・事業税 | 法人税の中間申告が必要な場合 | 法人税と同じ |
| 消費税(前年の国税分の税額:48万円超〜400万円以下) | ― | 年1回 |
| 消費税(400万円超〜4,800万円以下) | ― | 年3回(3か月ごと) |
| 消費税(4,800万円超) | ― | 年11回(毎月) |
消費税の前年の税額が48万円以下なら中間納付は不要です。中間納付の納付書は税務署から届きますが、通知を待つのではなく、前年の申告額から予定を立てて資金を準備しましょう。(参考:財務省「消費税の中間申告」)
事業1年目の注意点
設立1期目は前年の税額がないため、法人税も消費税も中間納付はありません。その分、2期目から中間納付が始まり、「去年はなかった支払」が発生することに注意が必要です。消費税を納める義務がいつから生じるかは、資本金や売上などにより異なるため、税理士に確認しておきましょう。
4. 年間カレンダー
外資系日本法人に多い12月決算の会社を例に、1年間の納付を月ごとに並べました。源泉所得税・住民税・社会保険料は、毎月10日と月末に納める前提です(納期の特例を受けている場合は特例の期限になります)。
12月決算の例
| 月 | 毎月の納付 | その月に加わる納付・期限 |
|---|---|---|
| 1月 | 10日:源泉所得税・住民税(12月分。年末調整の精算後)、月末:社会保険料 | 20日:源泉所得税の納期の特例(7〜12月分)、31日:労働保険料の延納第3期。このほか31日は償却資産の申告、法定調書・給与支払報告書の提出期限 |
| 2月 | 10日・月末 | 月末:法人税・消費税・法人住民税・事業税の確定申告と納付(前年分) |
| 3月 | 10日・月末 | ― |
| 4月 | 10日・月末 | 固定資産税(償却資産)の納付書が届く時期(第1期の時期は市区町村により異なる) |
| 5月 | 10日・月末 | 月末:消費税の中間納付(年3回の場合の第1回)。住民税の新しい税額の通知が届く |
| 6月 | 10日・月末(住民税は6月分から新しい税額) | 10日:住民税の納期の特例(12〜5月分)、1日:労働保険の年度更新が始まる |
| 7月 | 10日・月末 | 10日:源泉所得税の納期の特例(1〜6月分)、労働保険料(年度更新・延納第1期) |
| 8月 | 10日・月末 | 月末:法人税・法人住民税・事業税の中間納付、消費税の中間納付(年1回の場合、または年3回の第2回) |
| 9月 | 10日・月末 | ― |
| 10月 | 10日・月末 | 31日:労働保険料の延納第2期 |
| 11月 | 10日・月末 | 月末:消費税の中間納付(年3回の場合の第3回) |
| 12月 | 10日・月末(11月分の社会保険料は年末年始の休日により翌年にずれることがある) | 10日:住民税の納期の特例(6〜11月分)。年末調整を行い、翌年1月の納付で精算 |
消費税の中間納付が年11回の会社は、上の表に加えて、毎月の納付があります。
3月決算の場合に変わるもの
毎月の納付と、労働保険・住民税・源泉所得税の特例の時期は決算月に関係なく同じです。決算月で変わるのは次の納付です。
| 納付 | 12月決算 | 3月決算 |
|---|---|---|
| 法人税・消費税・地方税の確定申告 | 2月末 | 5月末 |
| 法人税・地方税の中間納付 | 8月末 | 11月末 |
| 消費税の中間納付(年1回) | 8月末 | 11月末 |
| 消費税の中間納付(年3回) | 5月末・8月末・11月末 | 8月末・11月末・2月末 |
5. 納付方法の選び方
税金や社会保険料は、銀行の窓口へ行かなくても納められます。日本法人に常駐の社員が少ない外資系企業こそ、電子納付や口座振替に切り替えておくと、納付が止まりにくくなります。
国税(源泉所得税・法人税・消費税)の納付方法
| 納付方法 | 仕組み | 事前の手続 | 注意点 |
|---|---|---|---|
| ダイレクト納付 | e-Taxで申告した税額を、登録した口座から引き落とす。引落日を指定できる | 「ダイレクト納付利用届出書」を税務署に提出。法人は書面での提出で、利用開始まで約1か月 | 引落日に残高が必要。日本法人には最も向いている |
| Pay-easy(ペイジー)納付 | ネットバンキングのPay-easyで、納付に必要な番号を入力して納める | Pay-easyに対応するネットバンキングの利用。国税はe-Taxの利用開始の届出も必要 | 入力するとその場で納付され、口座から引き落とされる。振込のような作成・承認の手順はない |
| クレジットカード納付 | 専用サイトからカードで納める(1,000万円未満) | 特になし | 決済手数料がかかる(1万円ごとにおおむね99円) |
| コンビニ納付・スマホアプリ納付 | QRコードやアプリで納める(30万円以下) | QRコードの作成、またはe-Taxの利用 | 少額向け。法人の定例の納付には向かない |
| 銀行・税務署の窓口 | 納付書と現金で納める | 納付書の用意 | 窓口へ行く人が必要。領収証書がもらえる。税金を窓口で納められる金融機関は減っている |
ダイレクト納付は、法人の場合は利用開始まで約1か月かかります。設立直後や口座を変えるときは、早めに届出しておきましょう。(参考:国税庁「ダイレクト納付の手引き」)
地方税(住民税・法人住民税・事業税)の納付方法
地方税は、eLTAX(地方税ポータルシステム)の「共通納税」で、すべての地方公共団体へ電子納付できます。従業員が複数の市区町村に住んでいても、住民税を一括して納められるのが大きな利点です。納付方法は、事前に届け出た口座から引き落とすダイレクト納付のほか、ネットバンキングでのPay-easy納付などを選べます。利用にはeLTAXの利用届出が必要で、Webブラウザで使えるPCdesk(WEB版)から手続できます。手数料はかかりません。なお、地方税や自治体の公金を窓口で納付できる金融機関は近年減っており、都市銀行を中心に窓口での取扱いが縮小しています。(参考:香川県「eLTAXによる電子申告・電子納税」)
社会保険料・労働保険料の納付方法
| 納付方法 | 内容 | 注意点 |
|---|---|---|
| 口座振替 | 申出書を提出すると、期限日に自動で引き落とされる | 最も手間がかからない。口座振替を利用できる金融機関は指定されているため、取引銀行が対応しているかを確認する。引落日の残高確認が必要 |
| Pay-easy納付 | 納付書に記載の番号で、ネットバンキングから納める | 領収証書は発行されない |
| 銀行の窓口 | 納付書を持って納める | 窓口へ行く人が必要 |
日本法人に銀行へ行ける人がいない場合
毎月の納付は、次の組み合わせにすると窓口へ行く必要がほとんどなくなります。
- 源泉所得税・法人税・消費税:e-Taxのダイレクト納付、またはPay-easy納付
- 住民税・法人住民税・事業税:eLTAXのダイレクト納付、またはPay-easy納付
- 社会保険料・労働保険料:口座振替、またはPay-easy納付
ただし、電子納付の届出や口座振替の手続が済むまでの間や、納付書でしか納められない公共料金など、窓口での納付が残る場面もあります。そうした納付は、会社に届いた納付書を委託先に渡し、窓口での納付を委託する方法もあります。
6. 納付が遅れた場合
納付が期限に遅れると、遅れた日数に応じた延滞税(地方税では延滞金)がかかります。源泉所得税は、さらに不納付加算税が課されることがあります。(参考:国税庁「延滞税の割合」、世田谷区「延滞金の割合について」)
| 種類 | 対象 | 2026年の割合・内容 |
|---|---|---|
| 延滞税 | 国税(源泉所得税・法人税・消費税など) | 納期限の翌日から2か月以内:年2.8%、2か月超:年9.1% |
| 延滞金 | 地方税(住民税・法人住民税・事業税など) | 納期限の翌日から1か月以内:年2.8%、1か月超:年9.1% |
| 不納付加算税 | 源泉所得税 | 税額の10%。税務署から指摘される前に自主的に納めた場合は5% |
| 延滞金 | 健康保険料・厚生年金保険料 | 督促状で指定された期限までに納めないと課される。それでも納めない場合は、預金や売掛金の差押えに進むことがある |
源泉所得税の不納付加算税がかからない場合
源泉所得税の納付が遅れても、次の両方に当てはまれば不納付加算税はかかりません。
- 法定納期限から1か月以内に、自主的に納めた
- 過去1年以内に、期限後の納付がない
つまり「1回目のうっかり」は救済されますが、年に2回遅れると対象になります。遅れに気づいたら、本社の承認を待たずにすぐ納められるよう、緊急時の手順を決めておきましょう。
納付の遅れは、金額の負担だけでなく、税務調査や金融機関との取引での評価にも影響します。また、住民税の納期の特例は、滞納や遅延があると承認されなかったり取り消されたりすることがあります。
7. 外資系日本法人が納付漏れを防ぐ運用
納付が遅れる原因の多くは、期限を知らなかったことよりも、「通知に気づかなかった」「承認や送金が間に合わなかった」「担当者が不在だった」といった運用の問題です。
4つの仕組み
- 納付カレンダーを本社と共有する: 4章の年間カレンダーを英語で本社と共有し、中間納付や確定申告の納付を本社の資金計画に入れてもらいます。
- 定例の納付はまとめて事前に承認する: 税金・社会保険料は納付先と期限が法律で決まっているため、月次の支払一覧でまとめて承認しておくと、本社の承認待ちで遅れることがなくなります。
- 通知の受け取り担当を決める: 税務署や市区町村、日本年金機構からの通知は、登録した住所に日本語の紙で届きます。事務所に人がいない場合は、郵便物を確認・転送する人を決めておきます。
- 担当者が不在でも納められるようにする: ダイレクト納付・Pay-easy納付・口座振替に切り替え、代わりに納付できる人も決めておきます。
毎月の確認リスト
本社が承認に関わる場合の締切の決め方は、日本法人の支払承認フローの設計|本社承認・ネットバンキング権限・職務分掌で解説しています。
年に1回見直すこと
- 従業員が10人以上になったら、納期の特例の要件を欠いた届出を出し、毎月の納付に戻す
- 消費税・法人税の確定申告の後に、翌年の中間納付の回数と金額を確認する
- 納付に使う口座を変えた場合は、ダイレクト納付や口座振替の届出も変更する
8. よくある質問
Q1. 納付期限が土日祝日の場合はどうなりますか?
翌営業日が期限になります。ただし、本社の承認や送金が必要な場合は、日本の休日と本社の国の休日の両方を踏まえて早めに準備しましょう。
Q2. 従業員が少ないのですが、納期の特例を使うべきですか?
納付の回数が年2回に減るため、手間は減ります。一方で、1回の金額が大きくなり、半年に1度のため忘れやすい点に注意が必要です。ダイレクト納付などの電子納付で毎月の手間が小さいなら、毎月納める方が資金計画を立てやすい場合もあります。
Q3. 本社への支払から差し引いた源泉所得税は、いつ納めますか?
支払った月の翌月10日までです。非居住者への支払に係る源泉所得税は納期の特例の対象外なので、特例を受けていても毎月の期限に納めます。租税条約で税率が下がるかなどは、税理士に確認してください。
Q4. 税金の納付を外部に委託できますか?
できます。ネットバンキングでのPay-easy納付や窓口での納付、納付後の報告を委託する会社は多くあります。税額を計算して申告書を作るのは税理士の業務で、納付の代行とは分けて考えます。
Q5. 納付を忘れていたことに気づいたら、どうすればよいですか?
できるだけ早く納めましょう。延滞税は日数に応じて増え、源泉所得税は法定納期限から1か月以内に自主的に納めれば、条件を満たす限り不納付加算税がかかりません。金額が大きい場合や、何か月分も漏れていた場合は、税理士に相談してください。
9. まとめ
日本法人の納付は、毎月10日と月末の定例の納付に、決算月で決まる確定申告と中間納付が加わります。外資系日本法人では、期限そのものよりも、通知の受け取り、本社の承認と送金、担当者の不在が遅れの原因になります。
- 年間カレンダーを本社と共有し、納付を資金計画に入れる
- 定例の納付は月次の一覧でまとめて事前に承認する
- ダイレクト納付・Pay-easy納付・口座振替で、窓口へ行かなくても納められるようにする
- 遅れに気づいたらすぐ納める(源泉所得税は1か月以内が目安)
支払業務全体の流れは、外資系日本法人の支払業務ガイド|請求書・給与・税金の支払と外部委託できる範囲をご覧ください。
RSM汐留パートナーズの支援
RSM汐留パートナーズでは、外資系日本法人の税金・社会保険料の納付を、支払代行サービスの一部として支援しています。
- お客様から共有いただいた納付書・納付情報に基づく、ネットバンキングでのPay-easy納付
- 住民税の納付データの作成と、窓口でしか納められない税金・公共料金の窓口納付
- 日本語・英語・中国語での出金のご報告
- 税額の計算・申告や社会保険・労働保険の手続は、会計税務・労務のご契約がある場合に、グループの税理士法人・社会保険労務士法人の担当者と連携して対応
「日本法人に納付を担当できる人がいない」「銀行の窓口へ行ける人がいない」といったご相談から承っています。