「日本法人の支払を、本社からきちんと管理したい」。一方で「本社の承認を待っている間に、支払日や納付期限が来てしまう」。外資系日本法人の支払承認は、この2つの要望を両立させる必要があります。
そのためには、支払データを作る人と承認する人を分け、支払の種類と金額ごとに承認者を決め、それをインターネットバンキング(以下、ネットバンキング)の権限設定に落とし込むことが必要です。さらに、時差を踏まえた承認の締切も欠かせません。
本記事では、次の内容を解説します。
- 支払承認フローの基本形と役割の分け方
- 決裁権限表(だれがいくらまで承認できるか)の作り方
- ネットバンキングの権限設定と、本社の承認者が海外にいる場合の注意点
- 本社承認の3つのパターンと締切の決め方
- 経理担当者が少ない日本法人での工夫
支払業務の全体像は、外資系日本法人の支払業務ガイド|請求書・給与・税金の支払と外部委託できる範囲で解説しています。
1. 支払承認フローとは
支払承認フローとは、「だれが支払の内容を確かめ、だれが支払うことを認め、だれが実際にお金を動かすか」を決めた手順です。目的は、誤った支払と不正な支払を防ぐこと、そして必要な支払を期限どおりに行うことの2つです。
外資系日本法人で特に重要な理由
- 本社の目が届きにくい: 日本の取引先や請求書は日本語で、本社からは内容を確かめにくいため、承認が形だけになりがちです。
- 経理担当者が少ない: 管理部門が1〜2人だと、支払データの作成から実行までを1人で行えてしまう状態になりやすくなります。
- 本国の内部統制の評価対象になることがある: 親会社が上場している場合、日本法人の支払手続が、本国の規制(米国のSOX法など)に基づく内部統制の評価や監査の対象になることがあります。
- 詐欺に狙われやすい: 取引先や経営層を装ったメールで振込先の変更を指示する「ビジネスメール詐欺」は、英語のメールでやり取りする外資系企業が狙われやすい手口です。
- 承認が遅れると実害が出る: 税金の納付が遅れれば延滞税等がかかり、給与の支払が遅れれば労働基準法の問題になります。厳しすぎる承認フローも、リスクになります。
つまり、外資系日本法人の承認フローは「厳しいだけ」でも「速いだけ」でも不十分です。支払のリスクに応じて、確認の重さを変える設計が必要です。
2. 支払承認フローの基本形
支払には、性質の異なる2つの承認があります。「この請求を支払ってよいか」を決める支払の承認と、「銀行に送る振込データがその承認どおりか」を確かめる振込の承認です。外資系日本法人ではこの2つが混同され、振込の承認だけで支払の判断まで済ませている例がよく見られます。
支払の流れと役割
| 段階 | やること | 担当の例 | 残す記録 |
|---|---|---|---|
| 1. 受付・申請 | 請求書を受け取り、支払の申請を作る | 発注した部署、経理担当 | 請求書、支払申請 |
| 2. 内容確認 | 発注書・契約・納品の記録と突き合わせる | 経理担当 | 確認済みの印、チェックリスト |
| 3. 支払の承認 | 支払ってよいかを決める | 決裁権限表で定めた承認者 | 承認の記録(ワークフロー、メールなど) |
| 4. 振込データの作成 | 承認された支払をネットバンキングに入力する | 経理担当、委託先 | 支払一覧表 |
| 5. 振込の承認・実行 | 振込データが支払一覧表と一致するか確かめて送信する | ネットバンキングの承認者 | ネットバンキングの承認の記録 |
| 6. 記帳・照合 | 記帳し、銀行の入出金明細と突き合わせる | 経理担当、記帳の委託先。本社が定期的に確認 | 仕訳、照合表 |
同じ人に集めてはいけない役割
職務分掌(役割を分けて互いにチェックする仕組み)の基本は、次の3つを同じ人に集めないことです。
- 支払を申請し、振込データを作る人
- 支払や振込を承認する人
- 支払を記録し、銀行明細と照合する人
1と2を同じ人が行うと、自分で作った支払を自分で承認できてしまいます。1と3を同じ人が行うと、誤った支払や不正な支払を記録で隠せてしまいます。
3. 決裁権限表の作り方
決裁権限表は、「どの支払を、いくらまで、だれが承認できるか」を一覧にしたものです。英語では DOA(Delegation of Authority)や Approval Matrix と呼ばれ、多くの外資系企業では本社のグループ規程があります。日本法人では、そのグループ規程を日本の支払の実態に合わせて具体化します。
決裁権限表の例
以下は考え方を示すための例です。金額の区切りや承認者は、事業の規模と本社の規程に合わせて決めます。
| 支払の種類 | 日本法人の経理責任者 | 日本法人の代表者 | 本社のCFO・地域財務責任者 |
|---|---|---|---|
| 予算内の請求書(100万円未満) | 承認 | ― | 月次の一覧で確認 |
| 予算内の請求書(100万円以上1,000万円未満) | 確認 | 承認 | 月次の一覧で確認 |
| 予算内の請求書(1,000万円以上) | 確認 | 確認 | 承認 |
| 予算外・契約外の支払 | 確認 | 確認 | 承認(金額にかかわらず) |
| 給与・賞与 | 確認 | 承認 | 総額を確認 |
| 税金・社会保険料 | 承認 | ― | 月次の一覧で確認 |
| 本社・グループ会社への支払 | 確認 | 承認 | 承認 |
| 新しい取引先の登録・振込先の変更 | 確認 | 承認 | ― |
作るときの4つのポイント
- 金額だけでなく、支払の種類でも分ける: 予算外の支払、本社・グループ会社への支払、振込先の変更は、少額でも不正や税務上の問題につながりやすいため、承認者を一段上げます。
- 定例の支払はまとめて承認する: 家賃、税金、社会保険料のように金額と支払先が決まっている支払は、月次の支払一覧でまとめて承認すると、本社の負担が減ります。
- 分割による権限の回避を防ぐ: 1つの取引を複数の請求書に分けて、上位の承認を避けることはできないと明記します。判定は請求書ごとではなく、契約や発注ごとの金額で行います。
- 不在時の代理を決める: 承認者が休暇や出張で不在のときに、だれが代わりに承認するかを予め決めておきます。代理の承認者にも、振込データの作成者を入れないことが大切です。
決裁権限表は、日本語と英語の両方で作り、本社と日本法人が同じものを見られるようにしておきましょう。
4. ネットバンキングの権限設計
決裁権限表を作っても、ネットバンキングの設定がそれと合っていなければ、実際には1人で振込ができてしまいます。支払承認フローは、最後はネットバンキングの権限設定で守られます。
法人向けネットバンキングの主な機能
名称や細かな仕様は銀行によって異なりますが、多くの法人向けネットバンキングには次の機能があります。
| 機能 | 内容 | 設計のポイント |
|---|---|---|
| 管理者の利用者(マスターユーザーなど) | 利用者の追加・削除、権限や限度額の設定ができる | 振込を担当する人とは別の人にする。管理者は自分や他人に権限を付けられるため、最も強い権限です |
| 一般の利用者 | 管理者が設定した範囲で、振込データの作成や承認を行う | 「作成だけ」「承認だけ」のように、決裁権限表に合わせて権限を絞る |
| 承認機能 | 作成された振込データを、指定された承認者が承認してはじめて実行される。承認者2名を必要とする設定ができる銀行もある | 必ず有効にする。高額の支払が多い場合は2名の承認を検討する |
| 利用者ごとの限度額 | 利用者が振り込める金額の上限を設定できる | 決裁権限表の金額とそろえる |
| 振込先の事前登録 | 登録した振込先にだけ振り込む運用ができる | 登録・変更できる人を限定し、変更時は別の人が確認する |
| 認証(ワンタイムパスワード、電子証明書など) | ログインや振込の際に、トークンやパソコンに入れた証明書で本人を確かめる | トークンやIDを複数人で共有しない |
| 操作履歴 | だれがいつ何をしたかを確認できる | 本社や管理者が定期的に確認する |
銀行の利用規定には、「利用権限を適切に設定しなかったことによる損害について銀行は責任を負わない」という趣旨の定めがあることも多く、権限設定は会社自身の責任です。
権限設計のチェックリスト
本社の承認者が海外にいる場合の注意点
本社の財務担当者が、日本の銀行のネットバンキングで直接承認する場合は、次の点を事前に確認します。
- 海外から利用できるか: 海外からの利用を認めている金融機関がある一方で、利用規定で日本国内での利用を前提としている銀行もあります。口座を開設する前に、利用規定を確認するか銀行に問い合わせます。
- 認証の道具をどう渡すか: トークンは日本法人の登録住所に郵送されることが多く、届くまでに1週間程度かかる例もあります。海外の承認者に届ける方法と、紛失時の手続を決めておきます。
- 画面が日本語のみでないか: 法人向けネットバンキングは画面が日本語のみのものもあり、承認者が内容を読めないと確認が形だけになります。
本社がネットバンキングで直接承認するのが難しい場合は、「支払の承認」を本社が英語の支払一覧で行い、「振込の承認」を日本法人の代表者や委託先が行う形に分けるのが現実的です。次の章で説明します。
5. 本社が承認に関わる3つのパターン
本社がどこまで承認に関わるかによって、承認フローは大きく3つのパターンに分かれます。どのパターンでも、支払データを作る人と承認する人は分けます。
| パターン1:本社が振込まで承認 | パターン2:本社は支払を承認、振込は日本法人が承認 | パターン3:本社は支払を承認、振込は委託先が実行 | |
|---|---|---|---|
| 支払の承認 | 本社 | 本社(金額により日本法人の代表者) | 本社(金額により日本法人の代表者) |
| 振込データの作成 | 日本法人の経理担当または委託先 | 日本法人の経理担当または委託先 | 委託先 |
| 振込の承認 | 本社がネットバンキングで承認 | 日本法人の代表者など | 委託先(作成者とは別の担当者) |
| 事後の確認 | 銀行明細 | 銀行明細 | 銀行明細、委託先からの出金の報告 |
| メリット | 本社がすべての振込を直接確認でき、統制が最も強い | 本社と日本法人の二重の確認になり、本社の負担も軽い | 日本法人の担当者が退職・不在でも業務が止まらない。作成と承認を委託先の中で分けられる |
| 注意点 | 時差で振込が遅れやすい。海外からの利用可否と認証の道具を確認する | 振込の承認者が、本社の承認済み一覧と突き合わせることが前提 | 委託先に渡す権限と、会社が依頼した支払以外は振り込まないルールを決めておく |
| 向いている会社 | 支払件数が少なく、本社に専任の担当者がいる会社 | 日本法人に代表者や経理責任者が常駐している会社 | 日本法人の管理部門が少人数、または不在の会社 |
委託先が担う範囲(振込データの作成まで、または承認手続まで)は、どのパターンとも組み合わせられます。例えばパターン1・2で、委託先が振込データの作成だけを行う形も一般的です。
本社が支払を承認する場合は、支払先、金額、支払日、内容(英語)、請求書へのリンクを並べた支払一覧を用意します。日本語の請求書をそのまま送っても、本社は内容を判断できません。
時差を踏まえた承認の締切
本社が承認に関わる場合は、支払日から逆算して締切を決めます。日本の夕方に送った支払一覧は、欧米ではその日の朝か昼に届き、承認が戻るのは日本の翌朝になります。往復で少なくとも1営業日を見込んでおきます。
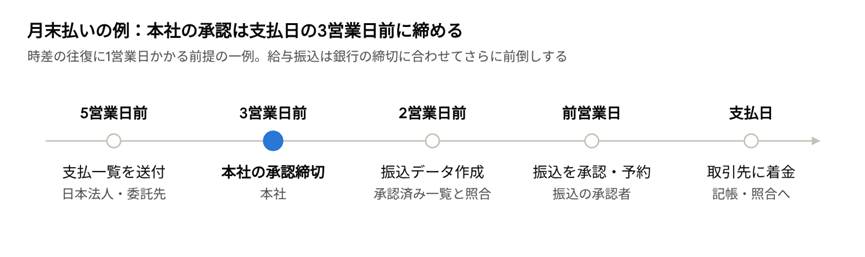
本社の承認を支払日の直前にすると、時差や修正のやり取りで振込の予約に間に合わなくなります。日数は一例です。銀行の締切や本社の担当者の所在地に合わせて決めます。
特に注意が必要なのは次の支払です。
- 給与: 給与・賞与振込の方式を使う場合は、通常の振込より承認の締切が早いことが多く、本社の承認もその分早める必要があります。
- 税金・社会保険料: 納付期限は法律で決まっており、遅れると延滞税などがかかります。金額と支払先が決まっているため、月次の一覧でまとめて事前に承認しておく方法が向いています。
- 日本の祝日と本社の休日: 日本の年末年始やゴールデンウィーク、本社の国の祝日が重なる月は、締切を前倒しします。
納付期限の年間の一覧は、日本法人の税金・社会保険料の納付期限と納付方法【年間カレンダー付き】で確認できます。
6. 支払の種類別の承認ポイント
承認者が確かめるべきことは、支払の種類によって異なります。
ここでいう承認者は、支払ってよいかを決める会社側(日本法人・本社)の承認者です。振込の承認を委託先が担う場合、委託先は受け取った支払依頼を社内で承認済みのものとして扱い、請求書・支払一覧と振込データが一致しているかを確認します。
請求書の支払
- 発注書や契約の金額・条件と、請求書の内容が一致しているか
- 同じ請求書を二重に支払おうとしていないか
- インボイスの登録番号があるか、源泉徴収が必要な支払ではないか
- 振込手数料を取引先に負担させていないか(2026年1月施行の取適法で、対象取引では禁止)(参考:公正取引委員会「取適法」説明資料(中小企業庁掲載))
詳しくは、日本における請求書支払の実務|締め払い・振込手数料・インボイス確認・源泉徴収で解説しています。
給与の振込
- 振込総額と人数が、給与計算の結果と一致しているか
- 前月から大きく変わった人、入社・退社した人がいる場合、その理由が説明できるか
- 従業員の振込口座が変わっていないか(変わった場合は、本人から口座の証憑を受け取ったか)
給与の明細は個人情報のため、本社には総額と増減の理由だけを報告し、個別の金額は日本法人の代表者が確認するといった分け方もあります。
詳しくは、給与振込までアウトソーシングできる?外資系日本法人の給与支払実務で解説しています。
税金・社会保険料の納付
- 納付書や通知の金額が、給与から差し引いた額や申告書の額と一致しているか
- 納付先(税務署、市区町村、日本年金機構)と期限が正しいか
口座振替やダイレクト納付で口座から引き落とされる場合でも、引落額を事前に確認し、残高を準備する手順を承認フローに組み込みます。
本社・グループ会社への支払
- グループ内の契約に基づいた金額か(移転価格の観点でも説明できるか)
- 海外への支払で源泉徴収が必要なもの(使用料、利息など)ではないか。租税条約で税率を下げる場合は、必要な届出を出しているか
本社への支払を本社自身が承認すると、「受け取る側が支払を決める」形になります。日本法人の代表者の承認も必ず入れ、税務の確認は税理士に相談しましょう。
新しい取引先の登録・振込先の変更
支払よりも前の「振込先の登録」が、不正と詐欺の入口になります。取引先や経営層を装ったメールで振込先の変更を依頼するビジネスメール詐欺では、犯人が普段のやり取りを盗み見たうえで、本物そっくりのメールを送ってきます。警察も、振込先の変更はメール以外の方法で確認するよう呼びかけています。(参考:大阪府警察「ビジネスメール詐欺に注意」)
- 振込先の変更は、既に登録している電話番号など、メール以外の方法で取引先に確認する(依頼メールに書かれた電話番号は使わない)
- 登録・変更を行う人と、それを承認する人を分ける
- 「至急」「内密に」といった依頼ほど、通常の手順を飛ばさない
7. 少人数の日本法人での工夫と、よくある失敗
経理担当者が1人しかいない日本法人でも、役割を分けることはできます。社内で分けられない部分は、本社や外部の力を借りて補います。
役割を分けるための工夫
- 作成は経理担当者、承認は代表者か本社: 経理担当者に承認権限を持たせないだけでも、自分で作った支払を自分で実行することはなくなります。
- 管理者の権限は経理担当者に持たせない: ネットバンキングの管理者は、代表者や本社の担当者にします。
- 本社に照会専用の権限を渡す: 口座の残高と入出金明細を本社が直接見られるようにすると、日本法人からの報告と実際の入出金を突き合わせられます。
- 作成を外部に出す: 支払データの作成や記帳を外部に委託すると、社内の担当者は確認と承認に専念できます。
- 定期的に外から確認する: 振込先の登録・変更の一覧や銀行明細を、本社や外部の専門家が月次や四半期ごとに確認します。
経理業務全体の委託範囲と役割の分け方は、外資系企業の経理アウトソーシング完全ガイドで解説しています。
よくある失敗と対策
| よくある失敗 | 起きること | 対策 |
|---|---|---|
| 承認者のIDやトークンを経理担当者が預かっている | 1人で作成から承認まででき、職務分掌が形だけになる | IDとトークンは本人だけが使う。不在時は代理の承認者が承認する |
| 経理担当者がネットバンキングの管理者も兼ねている | 自分に承認権限を付けたり、限度額を上げたりできる | 管理者は代表者や本社の担当者にする |
| 支払一覧の合計額だけを承認している | 個別の誤りや不正な支払を見落とす | 一覧に明細を載せ、新しい支払先や振込先の変更に印を付ける |
| 退職した人の利用者IDが残っている | 退職後も振込や照会ができてしまう | 退職・異動の手続に、ネットバンキングの利用者削除を入れる |
| 承認を口頭やチャットで済ませている | 後からだれが承認したか説明できない | ワークフローやメールなど、記録の残る方法で承認する |
| 承認が厳しすぎて支払が遅れる | 延滞税等がかかる。取引先や従業員の信頼を失う | 定例の支払はまとめて事前に承認し、締切を支払日から逆算して決める |
8. 支払業務を外部に委託する場合の権限設計
支払業務を委託する場合も、「だれが作り、だれが承認するか」という考え方は変わりません。委託先に渡す権限を必要な範囲に絞り、その範囲を契約や業務開始時の取り決めで明確にしておきます。
委託先に渡す権限の考え方
- まずは「照会」と「振込データの作成」から: 振込の承認は本社や日本法人の代表者が行う形(5章のパターン1・2)なら、委託先が単独でお金を動かすことはありません。
- 振込の承認まで委託する場合: 会社が依頼した支払の範囲でだけ実行すること、委託先の中でも作成者と承認者を分けることを前提にします。
- 振込先の新規登録・変更は会社側で確認: 振込先の情報は、会社側で確認したものを委託先に渡します。
- IDと認証の道具は役割ごとに分けて管理: 委託先の中で、振込データを作成する担当と承認する担当のIDや認証の道具が分けて管理されているかを確認します。
契約や業務開始時に決めておきたいこと
| 項目 | 内容の例 |
|---|---|
| 業務範囲 | 請求書などの受領、支払一覧の作成、振込データの作成、振込の承認・実行、税金の納付のどこまでを行うか。受け取った資料は社内で承認済みのものとして扱い、委託先は内容の確認を行わないことも明確にする |
| 権限 | ネットバンキングで付与する権限(作成・承認・管理をだれが持つか) |
| 実行の条件 | 会社から依頼を受けた支払以外は行わないこと |
| 締切 | 請求書など資料の共有日、承認の締切、振込実行日、口座に資金を用意する期限 |
| 誤りがあった場合 | 誤振込などが起きたときの連絡先、連絡の期限、対応の手順、再設定の費用負担 |
| 報告 | 出金の連絡、残高などを、どの頻度でどの言語で報告するか |
| 情報管理 | 給与データなどの個人情報、IDと認証の道具の管理方法 |
委託先を選ぶときは、支払データを複数の担当者で確認する体制があるか、担当者が代わっても業務が止まらないかも確認しましょう。
9. よくある質問
Q1. 本社のグループ規程に決裁権限があれば、日本法人で別に作る必要はありますか?
グループ規程を土台にしつつ、日本の支払に合わせた運用ルールを決めることをおすすめします。税金・社会保険料の扱い、締め払いの支払日、日本の銀行での権限設定などは、グループ規程だけでは決まらないことが多いためです。
Q2. 本社の担当者が、日本の銀行のネットバンキングで承認できますか?
銀行やサービスによって異なります。海外からの利用を認めていない場合や、認証の道具を海外で使いにくい場合があるため、口座開設前に銀行へ確認しましょう。難しい場合は、本社は支払一覧で承認し、振込の承認は日本側で行う形(5章のパターン2・3)が現実的です。
Q3. 日本法人の社員が代表者しかいない場合、どう役割を分ければよいですか?
支払データの作成と記帳を外部に委託し、代表者と本社が承認する形が一般的です。本社に照会専用の権限を渡し、入出金を直接確認できるようにすると、さらに安心です。
Q4. 定例の支払まで、毎回本社の承認を取る必要がありますか?
家賃、税金、社会保険料のように金額と支払先が決まっている支払は、月次の一覧でまとめて承認する運用が一般的です。その分、新しい支払先や予算外の支払に本社の確認を集中させます。
Q5. 支払業務を委託したら、振込の承認も委託先に任せるべきですか?
会社の体制によります。日本法人や本社に承認者がいれば、委託先は振込データの作成までとし、会社側で振込を承認する形が基本です。承認者の時差や不在で支払が遅れる場合は、振込の承認まで委託する形も選べます。その場合は、承認者をどちらが担うかを契約で定め、会社が依頼した支払だけを実行するルールにします。
10. まとめ
外資系日本法人の支払承認フローは、不正とミスを防ぐ厳しさと、支払を遅らせない速さの両方が求められます。そのためには、次の4点をそろえて設計します。
- 「支払の承認」と「振込の承認」を分けて考え、作成・承認・記録を同じ人に集めない
- 決裁権限表を、金額だけでなく支払の種類でも分けて作る
- ネットバンキングの管理者・承認機能・限度額を、決裁権限表とそろえる
- 本社が承認に関わる場合は、時差と祝日を踏まえて締切を逆算する
支払業務全体の流れは、外資系日本法人の支払業務ガイド|請求書・給与・税金の支払と外部委託できる範囲をご覧ください。
RSM汐留パートナーズの支援
RSM汐留パートナーズでは、外資系日本法人の支払業務を、本社との役割分担に合わせて支援しています。
- 振込の準備までを担当する形と、承認手続までを担当する形のどちらにも対応します。
- お預かりした支払依頼は社内で承認済みのものとして扱い、請求書・支払一覧と振込データが一致しているかを確認します。
- 日本語・英語・中国語でのやり取りと、出金のご報告に対応します。
- 決裁権限表の整備や支払プロセスの内部統制の見直しは、内部統制コンサルティングでご相談いただけます。
「本社から承認したいが、支払が遅れない体制にしたい」といったご相談から承っています。