給与計算を外部に委託していても、「給与計算結果をもとに振り込む」「差し引いた税金や社会保険料を納める」というお金を動かす工程は、日本法人に残っていることが少なくありません。給与は支給日に1日でも遅れると法令違反になり、従業員の信頼も失います。支払業務の中でも、特に遅延が許されない支払です。
外資系日本法人では、本社の承認や資金の送金を待つ必要があり、銀行の振込の締切に間に合わないという事態も起こりがちです。
本記事では、給与計算が終わった後の「振込」と「納付」に焦点を当てて、次の内容を解説します。
- 給与の支払に関する日本のルール
- 給与計算から振込・納付までの流れと、銀行の締切
- 給与振込で起きやすいトラブルと、外資系日本法人に特有の論点
- 賞与・退職時・立替経費の支払
- 給与振込を外部に委託する範囲と役割分担
給与計算そのものの委託範囲は給与計算はどこまでアウトソーシングできる?外資系日本法人の実務と委託範囲で、支払業務全体の流れは外資系日本法人の支払業務ガイド|請求書・給与・税金の支払と外部委託できる範囲で解説しています。
1. 給与の支払に関する日本のルール
日本では、労働基準法第24条で給与(賃金)の支払方に5つの原則が定められています。本社の国のルールと異なる場合も、日本法人の従業員には日本のルールが適用されます。
賃金支払の5原則
| 原則 | 内容 | 実務での例外・注意点 |
|---|---|---|
| 通貨払い | 日本の通貨(円)で支払う | 本人の同意があれば本人名義の口座への振込ができる。一定の条件でデジタル払いも可能 |
| 直接払い | 従業員本人に支払う | 家族など本人以外の口座には振り込めない |
| 全額払い | 全額を支払う | 税金・社会保険料など法令で定めたものと、労使協定で定めたもの(社宅費など)は差し引ける |
| 毎月1回以上 | 毎月少なくとも1回支払う | 年俸制でも毎月支払う必要がある |
| 一定期日払い | 決まった日に支払う | 「毎月25日」のように日を特定する。「第4金曜日」のように月によって大きく変わる定め方は認められない |
支給日に給与を支払わないと、労働基準法違反(30万円以下の罰金)になります。本社の承認待ちや送金の遅れは理由になりません。
支給日が土日祝日の場合
支給日が銀行の休業日に当たる場合に前倒しにするか後ろ倒しにするかは、就業規則(賃金規程)で定めておきます。日本では前倒しにする会社が多く、年末年始やゴールデンウィークには、給与計算と振込の準備もその分早まります。
給与のデジタル払い
2023年4月から、厚生労働大臣が指定した資金移動業者の口座への給与の支払(デジタル払い)が認められています。導入するには、事業場ごとの労使協定と、従業員本人の同意が必要です。従業員が銀行振込を希望すれば銀行振込で支払うため、導入する場合も支払方法が複数になる点に注意が必要です。(参考:厚生労働省「賃金のデジタル払い」)
2. 給与計算から振込・納付までの流れ
給与の支払では、支給日の振込に加えて、給与から差し引いた源泉所得税・住民税を翌月10日までに、社会保険料を翌月末までに納める業務も必要です。振込とは別の業務ですが、同じ給与計算の結果をもとに行うため、あわせて管理すると漏れを防げます。
振込の方式と銀行の締切
法人向けネットバンキングには、「総合振込」とは別に、「給与・賞与振込」の機能があります。給与・賞与振込、総合振込より早い承認の締切が設けられているのが一般的です。
ただし、給与を必ず給与・賞与振込の方式で支払うとは限りません。承認の締切に余裕を持たせるために、総合振込や振込振替の方式で支払う会社も多くあります。使える方式や締切は銀行や契約によって異なるため、自社の銀行で確認しておきましょう。
この締切より前に、給与額の確定、本社の承認、振込データの作成、ネットバンキングでの承認を終える必要があります。外資系日本法人では、時差を考えると「支給日の1週間前には給与額を確定する」といった段取りが必要になります。
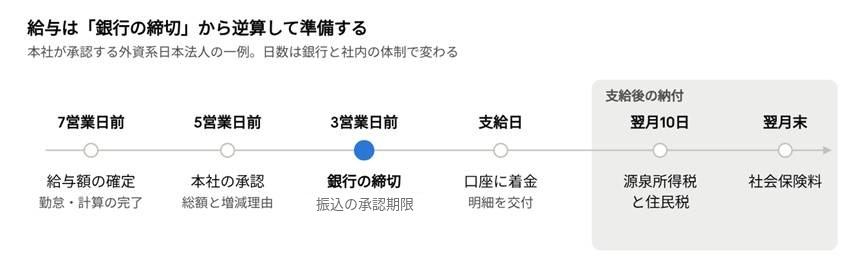
銀行の締切を過ぎると、通常の振込で支払うことはできても、着金の時刻や手数料が変わることがあります。締切を守れるよう、本社の承認をその前に置きます。
支給後の納付
| 納めるもの | 期限 | 納付先 |
|---|---|---|
| 源泉所得税 | 支給した月の翌月10日(納期の特例は7月10日・1月20日) | 税務署 |
| 住民税(特別徴収) | 支給した月の翌月10日(納期の特例は12月10日・6月10日) | 従業員が住む市区町村 |
| 健康保険料・厚生年金保険料 | 対象月の翌月末 | 日本年金機構 |
| 雇用保険料(労働保険料) | 年度更新でまとめて納付(6月1日〜7月10日) | 労働局・労働基準監督署 |
差し引いた税金・保険料は従業員から預かったお金です。納付が遅れると、源泉所得税には延滞税や不納付加算税、住民税や社会保険料には延滞金などがかかります。年間の納付日の一覧は、日本法人の税金・社会保険料の納付期限と納付方法【年間カレンダー付き】で確認できます。
3. 給与振込で起きやすいトラブルと対策
| トラブル | 起きること | 対策 |
|---|---|---|
| 銀行の締切に間に合わない | 支給日の朝に着金しない。最悪の場合は支給日に支払えない | 締切から逆算して本社の承認日を決める。年末年始や大型連休は前倒しする |
| 口座の残高が足りない | 振込が実行されない | 本社への資金依頼に給与を必ず含め、引落前に残高を確認する |
| 振込先の口座が間違っている | 入金されずに戻ってくる、または別人の口座に入金される | 入社時や口座変更時に、本人から口座の証憑を受け取って登録する |
| 口座変更を装った詐欺 | 従業員を装ったメールで口座を書き換えられる | 口座変更はメールだけで受け付けず、本人に別の方法で確認する |
| 入社・退社の反映漏れ | 退職者に振り込んでしまう、入社者への支払が漏れる | 人事情報を給与計算と振込の担当に伝える締切を決める |
| 給与データの情報漏えい | 個人の給与額が社内外に知られる | 振込データを扱える人を限り、メールでの添付や共有を避ける |
特に「振込先の口座変更」は、取引先への支払と同じく詐欺の入口になります。変更を受け付ける人と、登録を確認する人を分けておきましょう。
4. 外資系日本法人に特有の論点
本社の承認と給与情報の扱い
本社が給与の支払を承認する場合も、個人ごとの給与額まで本社が確認する必要があるとは限りません。本社には「支給総額」「人数」「前月からの増減とその理由」を報告して承認を得て、個人ごとの金額は日本法人の代表者が確認する、といった分け方もあります。
個人ごとの給与データを海外の本社に送る場合は、個人情報保護法の「外国にある第三者への提供」に当たるため、必要な手続が取られているかも確認しておきましょう。
本社の承認を入れた支払の流れは、日本法人の支払承認フローの設計|本社承認・ネットバンキング権限・職務分掌で解説しています。
駐在員・出向者の給与
本社から来日した駐在員には、給与の一部を日本法人が、残りを本社が本国で支払うケースがあります。この場合も、日本で勤務している限り、本国で支払った分を含めて日本の所得税や社会保険の計算に影響することがあります。
実務では、本国での支給額を毎月いつまでに日本側に知らせてもらうかを決めておくことが重要です。税務・社会保険の扱いは個別の契約や租税条約・社会保障協定で変わるため、税理士や社会保険労務士に確認しましょう。
外国人社員の給与
- 入社直後の口座: 来日したばかりの社員は、日本の銀行口座を開設するまでに時間がかかることがあります。最初の給与日までに口座が間に合うかを入社前に確認します。
- 海外の口座への振込の希望: 賃金支払のルールや為替・手数料の論点があるため、対応する前に社会保険労務士に確認します。一般的には、日本の口座で受け取った後、本人が自分で送金する形が分かりやすい運用です。
- 給与明細の言語: 英語の給与明細を用意すると、控除の内容に関する問い合わせが減ります。
5. 賞与・退職時・立替経費の支払
賞与
賞与も、給与と同じ方法で振り込みます。賞与から差し引いた源泉所得税は翌月10日までに納め、社会保険料はその月の保険料に加算されます。支給月は資金が大きく動くため、本社への資金依頼は通常より早めに行いましょう。
退職時の支払
- 退職者から請求があれば早めに支払う: 労働基準法では、退職した従業員から請求があった場合、7日以内に賃金を支払うことが求められています。
- 遅れると利息がかかる: 退職日まで(支払日が退職後ならその支払日まで)に支払われなかった賃金には、賃金支払確保法により年14.6%の遅延利息がつきます(退職金は対象外、賞与は対象)。(参考:東京労働局「賃金の支払について」)
- 税金の扱いが変わる: 退職金の源泉徴収や、退職時期によって住民税を残り分まとめて差し引く場合など、通常の給与とは異なる計算が必要になります。
退職者の最後の給与は、人事、給与計算、振込の担当が分かれていると漏れやすいため、退職の連絡を受けた時点で支払日までの段取りを共有しましょう。
立替経費の精算
従業員が立て替えた経費を、給与と一緒に振り込む会社もあります。その場合は、給与明細で給与と経費精算を分けて表示し、経費分が課税されないようにします。経費精算の承認は給与とは別の手続ですので、給与の締切に合わせて承認を完了させる必要があります。
6. 給与振込を外部に委託する範囲と役割分担
給与の支払は、「計算」「振込」「納付」「手続」の4つの工程に分かれます。計算だけを外部に委託し、振込と納付を社内に残すと、計算結果の受け渡しで時間がかかり、銀行の締切に間に合わなくなることがあります。
| 工程 | 外部に委託できること | 社内・本社に残すこと |
|---|---|---|
| 計算 | 勤怠データの取り込み、給与計算、給与明細の作成 | 給与額や手当の決定、勤怠の確定 |
| 振込 | 振込データの作成、出金の報告、体制により振込の承認・実行 | 支給の承認(総額・個人別)、資金の準備 |
| 納付 | 源泉所得税・住民税・社会保険料の納付 | 納付の承認(月次の一覧でまとめて) |
| 手続 | 社会保険の取得・喪失、賞与支払届、労働保険の年度更新、年末調整 | 入退社など人事情報の連絡 |
4つの工程を同じグループにまとめて委託すると、給与計算の結果がそのまま振込と納付につながり、受け渡しのミスや遅れが減ります。一方で、給与額の決定と支給の承認は、会社が行うべき判断として社内に残します。計算の委託範囲については、給与計算はどこまでアウトソーシングできる?もあわせてご覧ください。
委託前に決めておくこと
7. よくある質問
Q1. 給与計算と給与振込を別々の会社に委託してもよいですか?
可能ですが、計算結果の受け渡しに時間がかかり、銀行の振込の締切に余裕がなくなります。分ける場合は、計算結果を渡す日時と形式を契約で決めておきましょう。
Q2. 本社の承認が支給日に間に合わない場合はどうすればよいですか?
給与は支給日に支払う義務があり、本社の承認待ちは理由になりません。前月からの変動がない場合は日本法人の代表者の承認で支払う、といった例外ルールを予め本社と合意しておくと安心です。
Q3. 給与を外貨で支払うことはできますか?
日本では、給与は原則として日本の通貨(円)で支払うことが定められています。外貨や海外の口座での支払を検討する場合は、事前に社会保険労務士に確認してください。
Q4. 給与のデジタル払いに対応しなければいけませんか?
対応は義務ではありません。導入する場合は労使協定と従業員本人の同意が必要で、支払方法が複数になるため、振込の運用もそれに合わせて整える必要があります。
Q5. 日本法人に経理担当者がいなくても、給与の支払を回せますか?
給与計算、振込、納付、社会保険の手続を外部に委託し、給与額の決定と支給の承認を代表者や本社が行う形であれば回せます。ただし、銀行口座の開設やネットバンキングの契約など、会社自身が行う手続は残ります。
8. まとめ
給与の支払は、支給日に遅れることが許されず、支給後には税金・社会保険料の納付が続きます。外資系日本法人では、本社の承認と銀行の締切の両方に合わせた段取りが欠かせません。
- 賃金支払の5原則を守り、支給日が休日の場合の扱いを就業規則で決めておく
- 振込の方式によって銀行の締切が異なるため、締切から逆算して本社の承認日を決める
- 振込口座の登録・変更は本人に確認し、詐欺と誤振込を防ぐ
- 駐在員や外国人社員には、日本独自の論点がある
- 計算・振込・納付・手続をまとめて委託すると、受け渡しの遅れとミスが減る
支払業務全体の流れは、外資系日本法人の支払業務ガイド|請求書・給与・税金の支払と外部委託できる範囲をご覧ください。
RSM汐留パートナーズの支援
RSM汐留パートナーズでは、給与計算代行と支払代行を組み合わせて、給与の計算から振込、税金・社会保険料の納付までを一貫して支援しています。
- 給与計算の結果をもとに、振込データの作成と振込を代行(基本的に総合振込で対応)
- 源泉所得税・住民税・社会保険料の納付を代行
- 日本語・英語・中国語での出金のご報告
- 社会保険労務士による社会保険の手続や、駐在員の税務・社会保険の相談にも対応
「給与計算は委託しているが、振込と納付が社内に残っている」といったご相談から承っています。