請求書の支払は、支払業務の中で最も件数が多く、ミスが起きやすい業務です。日本では、月末で締めて翌月末に振り込む「締め払い」が一般的で、請求書にはインボイス制度の登録番号が記載され、支払先によっては源泉徴収が必要になります。
さらに2026年には、下請法を改正した取適法の施行、手形・小切手の廃止、インボイス経過措置の縮小と、支払に関わるルールが続けて変わりました。本社の支払ルールをそのまま当てはめると、法令違反や税金の負担につながることがあります。
本記事では、外資系日本法人が請求書を支払う前に確認すべき点を、次の順に解説します。
- 締め払いなど、日本の請求書支払の慣行とルール
- 請求書を受け取ってから支払うまでの流れ
- インボイス、振込手数料、源泉徴収の確認ポイント
- 海外の請求書や本社からの請求の注意点
- 請求書の保存と、外部委託の考え方
請求書以外も含めた支払業務の全体像は、外資系日本法人の支払業務ガイド|請求書・給与・税金の支払と外部委託できる範囲で解説しています。
※本記事の内容は2026年10月時点の法令に基づいています。
1. 日本の請求書支払の基本
日本の請求書支払は、「締め日と支払日を決めて、その期間の請求をまとめて銀行振込で支払う」のが基本です。請求書ごとに支払期日を決める欧米の運用(例:請求日から30日後の Net 30)とは考え方が異なります。
締め払いと支払サイト
| 用語 | 意味 | 例 |
|---|---|---|
| 締め日 | 請求を区切る日。その日までの取引を1枚の請求書にまとめる | 月末締め、20日締め |
| 支払日 | 締めた分を支払う日 | 翌月末払い、翌月10日払い |
| 支払サイト | 締め日から支払日までの期間 | 「月末締め翌月末払い」なら30日 |
締め日と支払日は、取引を始めるときに契約や取引条件で合意します。締め払いでは、月初の取引は支払まで約60日、月末の取引は約30日と、取引日によって支払までの日数が変わります。
支払方法は銀行振込が中心です。支払日を月に1〜2回にまとめると、承認や資金準備の回数が減り、本社とのやり取りも安定します。
支払期日に関するルール:取適法
2026年1月1日に施行された取適法(中小受託取引適正化法。下請法を改正)の対象となる取引では、発注した側に次の義務があります。(参考:公正取引委員会「取適法」説明資料(中小企業庁掲載))
- 納品・役務の提供を受けた日から60日以内で、できるだけ短い支払期日を定める
- 支払が遅れた場合は、受領日から60日を経過した日から年14.6%の遅延利息を支払う
- 発注内容を書面または電磁的方法で明示し、取引の記録を2年間保存する
対象は、製造・修理・情報成果物の作成(ソフトウェア、デザインなど)・役務提供・運送の委託で、資本金と従業員数の両方の基準で判定します。2026年の改正で従業員数の基準が加わったため、資本金が小さい外資系日本法人でも、従業員数によっては発注側として対象になることがあります。
「締め日から60日」ではなく「受領日から60日」である点に注意が必要です。日数は受領日を1日目として数えるため、例えば1月6日に受領した分は3月6日が60日目です。例えば「月末締め翌々月末払い」では、月初に受け取った分の支払が60日を超えてしまいます。本社の支払条件(例:Net 60、Net 90)をそのまま使う場合は、特に確認が必要です。
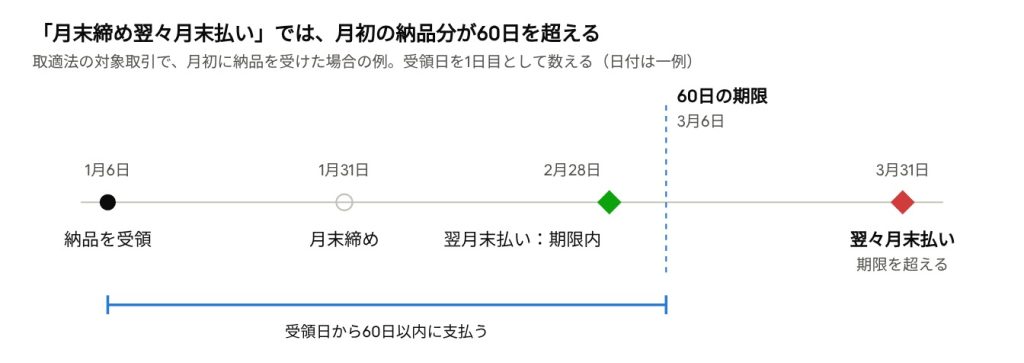
同じ「月末締め」でも、翌月末払いなら受領日から最大で約60日に収まりますが、翌々月末払いでは月初に受領した分が期限を超えます。
2. 請求書を受け取ってから支払うまでの流れ
請求書の支払は、受領から保存までの7つのステップで進めます。以下は会社全体としての流れで、このうち外部に委託できる範囲は8章で説明します。外資系日本法人では、このうち5の「支払の承認」を本社が行うことが多く、その前後の段取りが支払の遅れを左右します。
- 請求書を受け取る: 紙の郵送、PDFのメール、請求書の受領サービスなど、届き方はさまざまです。取引先に届け先を一つに決めて伝え、「毎月○営業日までに届いた請求書をその月の支払日に支払う」といった締切を設けると、請求書の漏れが減ります。
- 内容を確認する: 発注書や契約、納品の記録と金額・数量・条件を突き合わせます。インボイスの記載事項や、源泉徴収の要否もこの段階で確認します(3章・5章)。
- 記帳する: 勘定科目、部門、消費税の区分を決めて記帳します。本社のERPと日本の会計ソフトの両方を使う場合は、どちらが正本かを決めておきます。
- 支払一覧を作る: 支払日ごとに、支払先・金額・内容・請求書へのリンクを並べた一覧を作ります。本社が承認する場合は、内容を英語で書きます。
- 支払を承認する: 決裁権限表で定めた承認者が、支払ってよいかを決めます。
- 振込を実行する: 承認済みの一覧どおりに振込データを作り、ネットバンキングの承認を経て支払います。
- 照合し、保存する: 銀行の入出金明細と支払一覧を突き合わせ、請求書を法令に沿って保存します(7章)。
「支払の承認」(5)と「振込の承認」(6)をだれが行うか、本社の承認をいつまでに得るかは、日本法人の支払承認フローの設計|本社承認・ネットバンキング権限・職務分掌で詳しく解説しています。
3. 請求書の確認ポイント:インボイス制度
2023年10月に始まったインボイス制度(適格請求書等保存方式)により、支払った消費税を納める消費税から差し引く(仕入税額控除)には、原則として登録番号のある請求書(インボイス)の保存が必要になりました。請求書を受け取る側も、記載内容を確認する必要があります。(参考:国税庁 No.6625 適格請求書等保存方式の概要)
インボイスの記載事項
| 記載事項 | 確認のポイント |
|---|---|
| 発行者の名称と登録番号 | 「T」で始まる13桁の番号。国税庁の「適格請求書発行事業者公表サイト」で有効かどうかを確認できる |
| 取引年月日 | 請求の対象期間と合っているか |
| 取引内容 | 軽減税率(8%)の対象品目があれば、その旨の表示 |
| 税率ごとの合計額と適用税率 | 10%と8%が区分されているか |
| 税率ごとの消費税額 | 計算が合っているか |
| 受け取る側(自社)の名称 | 日本法人の正式名称か(本社宛てになっていないか) |
外資系日本法人でよくあるのが、請求書の宛先が本社やグループの別会社になっているケースです。日本法人が支払うなら、宛先は日本法人にしてもらいましょう。
登録番号のない請求書(免税事業者からの仕入れ)
登録番号のない事業者(免税事業者など)からの仕入れは、経過措置として一定割合を差し引けますが、その割合は段階的に下がります。2026年度の税制改正で、次のようになりました。(参考:国税庁「令和8年度税制改正(インボイス制度関係)」)
| 期間 | 差し引ける割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以降 | 0%(差し引けない) |
つまり、登録番号のない取引先への支払は、会社にとっての実質的なコストが少しずつ上がっていきます。継続的な取引先が登録しているかを一覧で管理し、取引条件を見直すかどうかを検討しましょう。ただし、登録していないことを理由に一方的に代金を下げると、取適法や独占禁止法の問題になることがあるため、交渉は慎重に進めます。
1万円未満の支払(少額特例)
基準期間(前々事業年度)の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の会社は、2029年9月30日までの1回1万円未満(税込み)の仕入れについて、インボイスがなくても帳簿の保存だけで差し引きができます。小規模な外資系日本法人では、経費精算の手間を減らせる制度です。(参考:国税庁「少額特例の概要」)
4. 振込手数料と取適法、手形・小切手の廃止
振込手数料は支払う側が負担するのが原則
日本では以前、請求額から振込手数料を差し引いて振り込む「先方負担」の慣行が広く見られました。しかし、取適法の対象となる取引では、振込手数料を受注者に負担させて差し引くことは「代金の減額」にあたり、双方の合意があっても違反になります。改正前の下請法では、書面で合意していれば認められていたため、運用を変えていない会社は注意が必要です。(参考:公正取引委員会「取適法」説明資料(中小企業庁掲載))
実務では次のように対応します。
- 取引先を、取適法の対象になりうる取引かどうかで分けて管理する
- 対象になりうる取引先には、請求額を全額振り込み、振込手数料は自社で負担する
- 対象外の取引でも、続けて先方負担とする場合は契約で明確にしておく
外資系日本法人では、本社のAP担当者や前任の担当者が先方負担を当然のこととして続けている例もあります。支払ルールを一度見直しておきましょう。
手形・小切手は使えなくなる
取適法は、支払手段としての手形払いも禁止しました。電子記録債権やファクタリングも、支払期日までに手数料を含めた満額の現金を受け取りにくい場合は認められません。
また、取適法の対象かどうかにかかわらず、紙の手形・小切手そのものがなくなります。三菱UFJ銀行は2026年9月30日で手形・小切手の振出の取扱いを終了し、電子交換所での紙の手形・小切手の交換も2027年3月31日で終わる予定です。まだ手形や小切手で支払っている取引があれば、銀行振込に切り替える必要があります。(参考:三菱UFJ銀行「手形・小切手の電子化について」)
5. 源泉徴収が必要な支払
一部の支払では、支払う側が所得税を差し引いて(源泉徴収して)、税務署に納める義務があります。請求書の金額をそのまま振り込んでしまうと、後からその税額を会社が負担することになり、不納付加算税や延滞税などもかかります。
個人への報酬
弁護士、税理士、社会保険労務士、公認会計士などの士業や、デザイン料、原稿料、講演料などを個人に支払う場合は、源泉徴収が必要です。税率は支払額の10.21%で、1回の支払が100万円を超える部分は20.42%です。同じ士業でも、法人(弁護士法人、税理士法人など)への支払は原則として源泉徴収の対象外です。
請求書に源泉徴収税額が記載されていればその額を差し引きますが、記載がない場合も支払う側の義務は変わりません。個人の取引先を登録するときに「源泉徴収の対象かどうか」を判定し、取引先のマスターデータに入れておくと、支払のたびに迷わずに済みます。
海外の会社・個人(非居住者・外国法人)への支払
外資系日本法人で特に注意が必要なのが、海外への支払です。次のような支払は、日本の税法では原則として支払額の20.42%を源泉徴収します。
- ソフトウェアや商標、ノウハウなどの使用料(ロイヤリティ)
- 日本国内で行われた人的役務の対価(海外から来日した専門家の報酬など)
- 親会社などからの借入金の利息
ただし、日本と相手国の租税条約によって、税率が下がったり免除されたりすることがあります。そのためには、受け取る側が「租税条約に関する届出書」を作り、支払う側(日本法人)を経由して、最初の支払の前日までに税務署に提出します。間に合わなければ国内の税率で源泉徴収し、後から還付を請求することになります。海外の取引先と契約するときは、支払日から逆算して届出書の準備を依頼しましょう。(参考:国税庁 No.2888 租税条約に関する届出の手続)
海外の弁護士への報酬など、源泉徴収が必要かどうかは、役務をどこで行ったかや租税条約の内容によって異なります。具体例は【国際課税Q&A】自由職業者(弁護士)に対する報酬の源泉徴収の要否で解説しています。
納付と報告
差し引いた源泉所得税は、支払った月の翌月10日までに納めます。非居住者への支払に係る源泉所得税は、納期の特例の対象外です。また、報酬や使用料などは、翌年1月31日までに支払調書(法定調書)を税務署に提出します。日本法人の税金・社会保険料の納付期限と納付方法【年間カレンダー付き】
6. 海外の請求書・本社からの請求の注意点
外資系日本法人には、本社やグループ会社、海外のサービス事業者からの請求書も届きます。国内の請求書とは、税金の扱いや支払方法が異なる点があります。
本社・グループ会社からの請求
経営管理料(マネジメントフィー)、ITシステムの利用料、立替経費など、本社からの請求は次の点を確認します。
- 契約と算定の根拠があるか: グループ内の取引価格は、移転価格税制の観点で税務調査で確認されやすい項目です。請求書だけでなく、契約書と金額の計算根拠を保管しておきます。
- 源泉徴収が必要な支払ではないか: 名目が「サービス料」でも、実質的にソフトウェアや商標の使用料にあたる場合は源泉徴収が必要になることがあります(5章)。
- 利息の支払か: 親会社からの借入金の利息は、源泉徴収に加えて過少資本税制の検討が必要になることがあります。事例は【国際課税Q&A】過少資本税制の適用で解説しています。
- 承認の立場が分かれているか: 本社への支払を本社自身が承認すると、受け取る側が支払を決める形になります。日本法人の代表者の承認も入れましょう。
海外のサービス事業者からの請求
海外のクラウドサービスやオンライン広告など、インターネットを通じて提供されるサービスは、消費税の扱いが国内の取引と異なります。事業者向けのサービスは、受け取った側が消費税を申告する「リバースチャージ方式」の対象になります。ただし、課税売上割合が95%以上の課税期間や、簡易課税を選んでいる課税期間は、当分の間なかったものとして扱われます。請求書に消費税が載っていないことも多いため、記帳の際に税区分を誤らないようにします。(参考:国税庁「リバースチャージ方式」)
外貨建ての請求書と海外送金
- 換算レート: どの時点のレートで円に換算して記帳するかを、社内ルールで決めておきます。
- 送金手数料: 海外送金では、中継銀行の手数料をだれが負担するかを送金時に選びます。契約と合わせないと、相手に届く金額が不足します。
- 銀行の確認と外為法の報告: 海外送金では、銀行から送金目的を示す契約書や請求書の提示を求められます。1回3,000万円相当額を超える支払は、外為法の「支払又は支払の受領に関する報告書」の対象になります。(参考:日本銀行「支払等報告書に関するよくある質問」)
7. 請求書の保存:電子帳簿保存法
支払を終えた請求書は、法人税法と消費税法に基づき、原則として7年間保存します。保存の方法は、請求書をどう受け取ったかで変わります。
| 受け取り方 | 保存の方法 |
|---|---|
| PDFをメールで受け取った、取引先のサイトからダウンロードした | 電子データのまま保存する義務がある(印刷した紙だけの保存は不可)。日付・金額・取引先で検索できるようにし、改ざんを防ぐ措置(事務処理規程など)をとる |
| 紙で受け取った | 紙のまま保存する。一定の要件を満たせば、スキャンして電子で保存することもできる |
外資系日本法人では、請求書のPDFが本社のシステムや担当者のメールに分散していることがあります。本社のシステムに保存する場合も、日本の税務調査ですぐに提示でき、日本の要件で検索できる状態にしておく必要があります。
支払一覧、承認の記録、振込の記録も、請求書と紐づけて保存しておくと、税務調査や本社の監査で「だれが何を確認して支払ったか」をすぐに説明できます。
8. 請求書支払の業務を外部に委託する場合
請求書の支払は、件数が多く、インボイス・源泉徴収・取適法など確認すべきことも多いため、税務の専門家を備えた外部に委託するメリットが大きい業務です。一方で、支払うかどうかの最終判断や取引条件の決定は社内に残します。委託する業務は、振込を中心とする支払業務と、インボイスや源泉徴収の確認を含む会計税務の業務に分かれ、契約も別になるのが一般的です。
| 業務 | 支払業務の委託先 | 社内・本社 |
|---|---|---|
| 請求書・支払一覧の受領 | 会社から請求書や支払一覧を受け取る | 請求書を取りまとめ、社内で承認したうえで委託先に渡す |
| 内容の確認 | 請求書・支払一覧と振込データが一致しているかの確認 | 発注内容や納品の事実、金額・条件の確認 |
| 支払一覧の作成 | 委託先が作成する場合もある | 会社側で作成して委託先に渡す形も多い |
| 支払の承認(支払ってよいかの判断) | ― | 決裁権限表の承認者が承認 |
| 振込 | 振込データの作成。体制により、ネットバンキングでの振込の承認・実行まで行う | ネットバンキングでの振込の承認(委託先が行わない場合) |
| 記帳・照合・保存 | 支払業務の委託には含まれない。記帳代行など会計税務の契約で対応する | 月次の報告の確認 |
| インボイス・源泉徴収など税務の確認 | 支払業務の委託には含まれない。会計税務の契約がある場合に、税理士法人の担当者と連携して対応する | 租税条約の届出など取引先との調整 |
支払業務と会計税務を同じグループに委託すると、支払の記録を記帳や税務の確認につなげやすくなります。経理業務全体の委託範囲は、外資系企業の経理アウトソーシング完全ガイドで解説しています。
9. よくある質問
Q1. 本社の支払条件(Net 60など)を日本でもそのまま使えますか?
取適法の対象になる取引では、納品・役務の提供を受けた日から60日以内に支払う必要があります。請求書の日付から数える条件だと、受領日から60日を超えることがあるため、取引ごとに確認しましょう。対象外の取引でも、日本の取引先は締め払いを前提にしていることが多いため、契約時に支払条件をすり合わせておくと安心です。
Q2. 振込手数料を取引先の負担にすることはもうできないのですか?
取適法の対象となる取引では、合意があっても受注者に負担させて差し引くことはできません。対象外の取引では契約で決めることになりますが、運用を分けると管理が複雑になるため、一律に自社負担とする会社もあります。
Q3. 登録番号のない請求書は、支払ってはいけないのですか?
支払うことはできます。ただし、支払った消費税のうち、差し引けるのは経過措置の割合分だけです(2026年10月から70%)。継続的な取引先であれば、登録の予定を確認するとよいでしょう。
Q4. 海外の取引先への支払で、源泉徴収が必要かどうかはどう判断しますか?
支払の種類(使用料、役務の対価、利息など)、役務を提供した場所、相手国との租税条約の内容で判断します。判断を誤ると、後から会社が税額を負担することになるため、新しい種類の支払を始める前に税理士に確認しましょう。
Q5. 請求書の紙をスキャンして本社に送れば、原本は捨ててもよいですか?
紙で受け取った請求書をスキャンして保存するには、電子帳簿保存法の要件を満たす必要があります。要件を満たさないまま原本を捨てると、保存していないことになるため注意してください。
10. まとめ
日本の請求書支払には、締め払いの慣行に加え、2026年の取適法、インボイス経過措置の縮小、手形・小切手の廃止と、本社のルールだけでは判断できない点が多くあります。
- 支払日は「受領日から60日以内」を基準に、締め日と支払日を決める
- 振込手数料は支払う側が負担し、手形・小切手は銀行振込に切り替える
- 請求書の登録番号と宛先を確認し、登録番号のない取引先を把握する
- 個人への報酬や海外への支払は、源泉徴収の要否を支払前に判断する
- 電子で受け取った請求書は、日本の要件で電子保存する
支払業務全体の流れは、外資系日本法人の支払業務ガイド|請求書・給与・税金の支払と外部委託できる範囲をご覧ください。
RSM汐留パートナーズの支援
RSM汐留パートナーズでは、支払代行と会計税務のサービスを組み合わせて、外資系日本法人の請求書支払を支援しています。
- お客様からお預かりした請求書・支払一覧に基づく振込データの作成から、振込、出金のご報告までを対応(お預かりした資料は社内で承認済みのものとして処理します)
- インボイスの登録番号や源泉徴収の要否の確認、記帳は、会計税務のご契約がある場合に、グループの税理士法人の担当者と連携して対応
- 日本語・英語・中国語でのやり取りに対応
「日本の請求書のルールが分かる担当者がいない」「支払のたびに源泉徴収やインボイスの判断に迷う」といったご相談から承っています。